これまでこのブログでは、60歳でFIREできるのか、いろいろな角度から考えてきました。
FIRE後の生活費として考えているのは、年間約600万円。
現在の金融資産から60歳まで運用を続けた場合や、65歳から年金を受け取った場合、さらにはFIRE直後に株価が大きく下落した場合などもシミュレーションしてきました。
でも、ここまで考えてきて一つ気になることが出てきました。
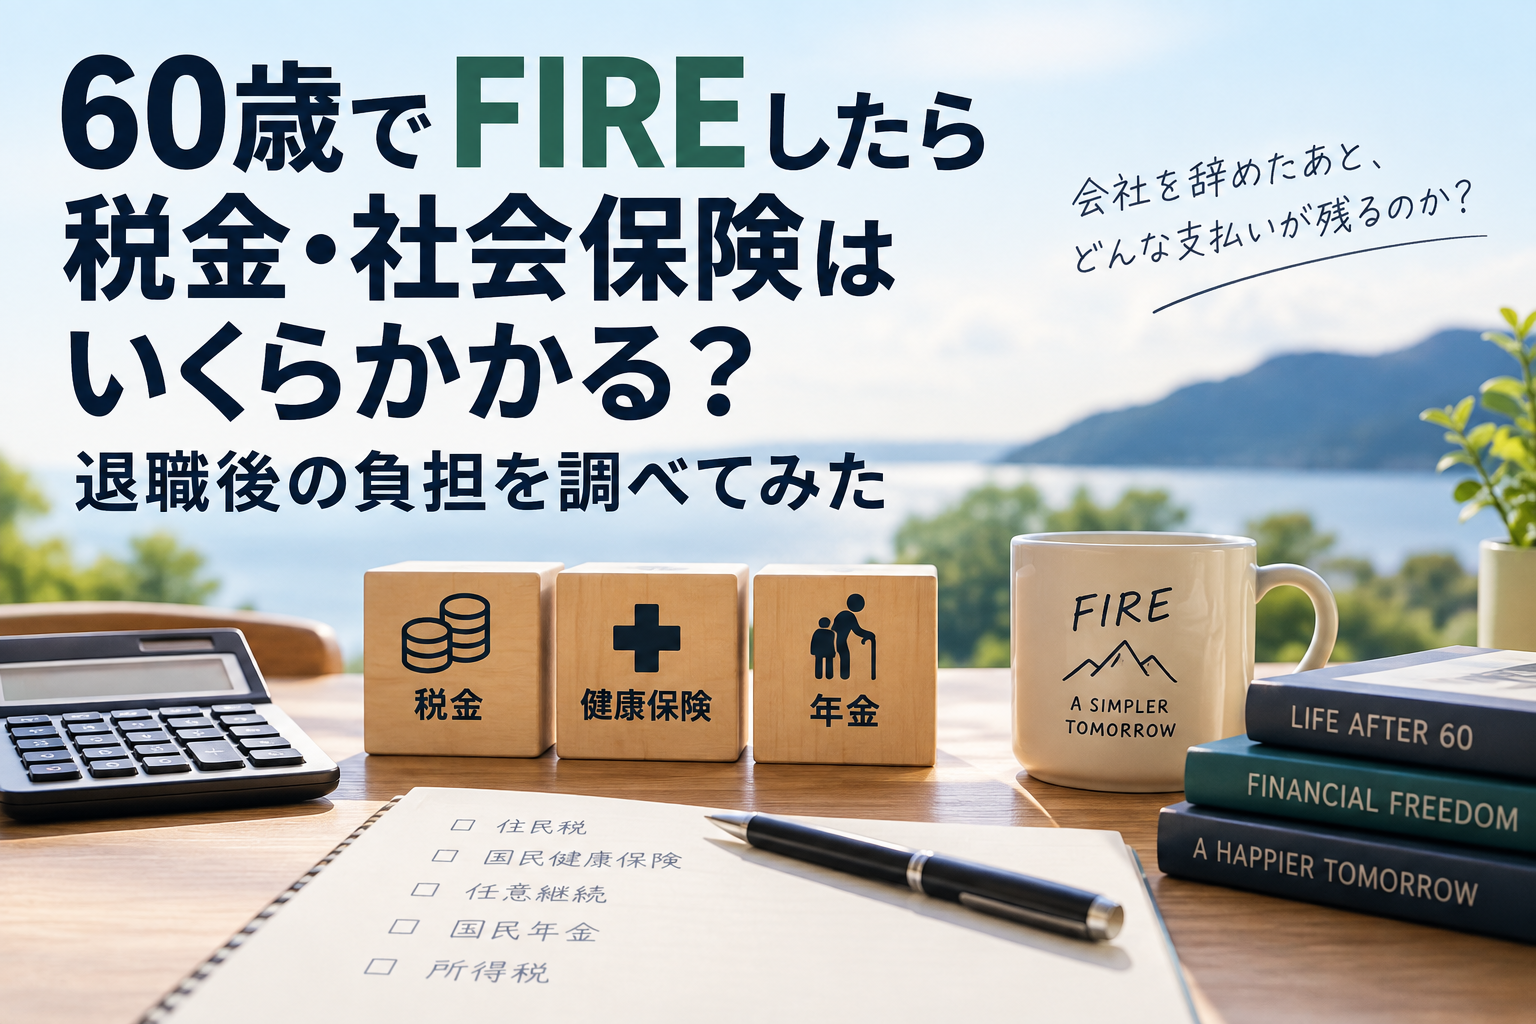
会社を辞めたら、税金や社会保険料はどうなるのでしょうか。
給与がなくなれば、税金や社会保険料もすぐに少なくなる。
なんとなく、そんなイメージを持っていました。
ところが調べてみると、そう単純ではありませんでした。
特に気をつけたいのが、会社員からFIRE生活へ移る時期です。
給与収入がなくなっても、前年の所得をもとに計算される住民税や国民健康保険料があります。
「FIRE後は年間600万円あれば暮らせそうだ」
と考えていても、退職直後については、税金や社会保険料の支払いも別に確認しておいた方がよさそうです。
そこで今回は、60歳で会社を退職した場合、どんな負担が残るのかを調べてみました。
今回は年収800万円の会社員をモデルにする
税金や社会保険料は、収入や家族構成、住んでいる自治体などによって変わります。
そこで今回は、私自身の実際の収入ではなく、モデルケースを設定して考えることにしました。
中心となるモデルは、
・60歳で会社を退職
・退職前年の給与収入800万円
・給与以外の所得はなし
・退職後の給与収入はなし
・本人1人について計算
という会社員です。
さらに、退職前年の給与収入が500万円、800万円、1,000万円だった場合についても比較します。
国民健康保険料は自治体によって異なるため、今回は東京都世田谷区の2026年度保険料率をモデルとして使います。
世田谷区を選んだことに特別な意味はありません。具体的な金額を計算するためのモデル自治体です。
なお、私自身が実際に60歳になるころには制度が変わっている可能性があります。
この記事の数字は、2026年9月時点の制度を使ったシミュレーションです。
会社を辞めても住民税はすぐにはなくならない
まず気になったのが住民税です。
会社員の場合は給与から天引きされているため、普段はあまり意識していません。
ところが住民税は、前年の所得をもとに計算されます。
つまり、
「会社を辞めて、今は給与収入がない」
という状態になっても、前年に会社員として所得があれば、その所得に対する住民税の支払いが残ります。
もちろん、単純に年収の何%という計算ではありません。
給与収入から給与所得控除を差し引き、さらに基礎控除や社会保険料控除、扶養控除などを差し引いた課税所得をもとに計算します。
そのため、同じ年収800万円でも家族構成や各種控除によって実際の住民税額は変わります。
今回は個人ごとの条件までは設定していないので、住民税については無理に一つの金額に決めないことにしました。
大事なのは、
「給与がなくなるタイミングと、住民税が少なくなるタイミングは同じではない」
ということです。
FIRE直後の資金を考えるなら、この時間差は覚えておいた方がよさそうです。
国民健康保険も前年の所得で決まる
次に大きいのが健康保険です。
会社を辞めると、それまで加入していた会社の健康保険から外れることになります。
退職後の代表的な選択肢としては、
・国民健康保険に加入する
・それまでの健康保険を任意継続する
・条件を満たせば家族の健康保険の被扶養者になる
などがあります。
まず、国民健康保険に加入した場合を考えてみます。
世田谷区の2026年度の国民健康保険料は、
・基礎(医療)分
・後期高齢者支援金分
・介護分
・子ども・子育て支援金分
の4つから構成されています。
60歳は40~64歳に該当するため、介護分も加わります。
2026年度の所得割率は、
基礎(医療)分 7.51%
後期高齢者支援金分 2.80%
介護分 2.43%
子ども・子育て支援金分 0.27%
です。
さらに、本人1人の場合は年間の均等割額が加わります。
所得割の計算に使う「賦課基準額」は、前年の所得から住民税基礎控除43万円を差し引いて計算します。
つまり、会社を辞めて現在の給与収入がゼロになっても、会社員だった前年の所得が国民健康保険料に反映されます。
60歳、本人1人だけが国民健康保険に加入し、給与以外の所得がないという条件で計算すると、こうなりました。
| 退職前年の給与収入 | 国民健康保険料・年額の概算 |
|---|---|
| 500万円 | 約49万円 |
| 800万円 | 約82万円 |
| 1,000万円 | 約104万円 |
※東京都世田谷区の2026年度保険料率を使用。60歳、本人1人のみ加入、給与以外の所得なし、12か月加入した場合の概算です。実際の保険料は所得、世帯構成、加入月数、軽減制度などによって異なります。
中心モデルの年収800万円では、年間約82万円。
月平均にすると約6万9,000円です。
給与収入がなくなった状態で、自分の口座からこれだけ支払うと考えると、なかなか大きな金額です。
なお、国民健康保険料には区分ごとに上限があります。
2026年度の世田谷区では、4区分の最高限度額を合計すると年間113万円です。
前年所得が高くても、国民健康保険料が際限なく増えていくわけではありません。
でも任意継続の方が安いかもしれない
ここで気になったのが、
「会社の健康保険を任意継続したらどうなるのか」
です。
会社員が加入する健康保険には、協会けんぽ(全国健康保険協会)のほか、企業や企業グループが運営する健康保険組合などがあります。
今回は比較のため、協会けんぽ東京支部をモデルにしてみます。
2026年度の協会けんぽ東京支部では、
健康保険料率 9.85%
介護保険料率 1.62%
子ども・子育て支援金率 0.23%
となっています。
60歳なので介護保険料も対象です。
任意継続では保険料計算に使う標準報酬月額に上限があります。
仮に上限の32万円で計算すると、
32万円 ×(9.85%+1.62%+0.23%)
で、月額は約3万7,400円。
年間では約45万円です。
会社員時代は会社と本人で保険料を負担していますが、任意継続になると会社負担がなくなり、全額を本人が負担します。
それでも今回の年収800万円モデルでは、
国民健康保険 約82万円
協会けんぽ任意継続 約45万円
となり、任意継続の方が年間30万円以上低くなる計算です。
もちろん、これは協会けんぽ東京支部をモデルにした比較です。
企業の健康保険組合では保険料や任意継続の仕組みが異なる場合がありますし、国民健康保険料も自治体によって違います。
それでも、
「退職したら国保」
と最初から決めるのではなく、
「国保と任意継続を両方計算してから決める」
というのは、FIREするときの大事なチェック項目になりそうです。
退職前年の年収で比べてみる
ここまでをまとめてみます。
| 退職前年の給与収入 | 国保・年額の概算 | 協会けんぽ任意継続の例 |
|---|---|---|
| 500万円 | 約49万円 | 約45万円(上限使用) |
| 800万円 | 約82万円 | 約45万円(上限使用) |
| 1,000万円 | 約104万円 | 約45万円(上限使用) |
※国保は東京都世田谷区2026年度、60歳・本人1人・12か月加入のモデル。任意継続は協会けんぽ東京支部2026年度で、標準報酬月額が上限の32万円となる場合の概算です。
この表を見ると、前年の給与収入が高い人ほど、退職時に健康保険を比較する意味が大きくなりそうです。
ただし、年収500万円だから必ず標準報酬月額32万円になるわけではありません。
任意継続の実際の保険料は、退職時の標準報酬月額と上限32万円のうち低い方を使って計算します。
そのため、表の約45万円は「上限を使った場合」と考えてください。
FIRE直後と、その後では負担が違う
今回調べていて、ここが一番重要だと思いました。
FIRE後の負担は、ずっと同じではありません。
住民税も国民健康保険料も、前年の所得が大きく関係します。
そのため、会社員として給与を受け取っていた年の所得が反映される時期は負担が大きくても、給与収入がなくなった年の所得が反映されるようになれば状況は変わります。
つまり、
「FIRE直後」と「FIRE生活が落ち着いた後」
は分けて考えた方がいいということです。
これは、これまでのFIREシミュレーションではあまり意識していなかった部分でした。
年間600万円に、そのまま上乗せするわけではない
私はこれまで、FIRE後の生活費として年間約600万円を考えてきました。
では、
「国保が82万円なら、600万円+82万円を用意する必要があるのか」
というと、そう単純ではありません。
年間600万円という予算は、これまでの実際の支出をもとに、FIRE後に必要になりそうな支出をまとめて考えたものです。
今回の国保や住民税と重なる部分もあります。
したがって、
「FIREすると年間支出がその分だけ増える」
という意味ではありません。
今回分かったのは、
「退職直後には、会社員時代の所得の影響が残る支払いがある」
ということです。
年間600万円というFIRE予算を考えるだけでなく、退職直後の税金や社会保険料を支払えるだけの現金も確保しておく。
私はそのくらいの考え方がよさそうだと思っています。
60歳なら国民年金はどうなる?
もう一つ気になったのが国民年金です。
国民年金の強制加入は原則として20歳以上60歳未満です。
そのため、60歳で会社を辞めた場合、20代や30代で会社を辞めた場合と同じように、必ず国民年金へ加入して保険料を払うわけではありません。
ただし、60歳までに40年の納付済期間がなく、老齢基礎年金が満額にならない場合などには、60歳から65歳まで任意加入して年金額を増やすことができます。
2026年度の国民年金保険料は月額17,920円です。
これは私にとって少し気になる制度です。
以前の記事でも書きましたが、若いころはかなりフラフラしていて、国民年金を10年近く払っていなかった時期があります。
その影響もあって、基礎年金は満額ではありません。
60歳で会社を辞めたあとに任意加入するべきなのか。
支払う保険料に対して、将来の年金がどのくらい増えるのか。
これは一度きちんと計算してみたいと思っています。
この話だけでも一つの記事になりそうなので、今回はここまでにします。
所得税はどうなる?
所得税についても少し整理しておきます。
住民税や国民健康保険料と違い、会社員時代の給与に対する所得税が、退職した翌年にも同じように請求されるわけではありません。
給与を受け取っている間は、会社が所得税を源泉徴収しています。
年の途中で退職し、そのまま再就職せず年末調整を受けていない場合には、所得税を納め過ぎていて、確定申告によって還付を受けられることもあります。
一方、FIRE後にも配当や株式の売却益などがあれば、それらに対する税金については別に考える必要があります。
また、退職金や企業型DCについても税金の仕組みが違います。
ここまで一緒に扱うとかなり複雑になるので、
「退職金と企業型DCをどう受け取るか」
については、別の記事で改めて考えてみたいと思います。
「FIRE移行期のお金」を別に用意しておく
今回調べてみて、私のFIRE計画で一つ考え方が変わりました。
これまでFIRE後の生活予算として、年間約600万円を一つの目安にしてきました。
でも会社員からFIRE生活へ移る時期については、
普段の生活費
と
会社員時代の所得の影響が残る税金・社会保険料
を分けて考えた方がよさそうです。
私はこれを、
「FIRE移行期のお金」
として準備しておこうと思います。
今の時点で「○○万円必要」と決める必要はありません。
退職する年の所得。
退職する月。
国保にするのか任意継続にするのか。
その時点の税制や社会保険制度。
60歳が近づいたら、それらを使ってもう一度計算する。
そして、その金額を現金で確保してから会社を辞める。
これなら、退職直後に税金や保険料の支払いがあっても、投資資産を慌てて売る必要はありません。
現金を持っておく意味が、また一つ増えた
以前の記事で、FIREを意識するようになってから現金を増やし始めたことを書きました。
そのとき考えていたのは、FIRE直後に株価が暴落しても、慌てて資産を売らなくて済むようにするためでした。
今回、税金と社会保険について調べてみると、現金を持っておく理由がもう一つ見えてきました。
会社を辞めれば、給与は止まります。
でも、支払いは同時には止まりません。
そう考えると、FIRE前に準備しておく現金には、
「相場が悪いときに資産を売らなくても済む時間」
だけではなく、
「会社員からFIRE生活へ移るための時間」
を買う役割もあるのだと思います。
FIREについて考え始めたころは、
「資産はいくらあれば会社を辞められるのか」
ということばかり気にしていました。
でも、実際に60歳で会社を辞めることを具体的に考え始めると、
「辞めたあと、何を、いつ、いくら払うのか」
も同じくらい重要です。
資産を増やす準備だけではなく、会社員からFIRE生活へ移る準備もしておく。
60歳までの残り数年は、そんなことも少しずつ考えていこうと思います。