以前の記事で、私が65歳から受け取る予定の年金は年間約190万円と書きました。
60歳でFIREしたら、65歳までは自分の資産で生活する。そして65歳から年金約190万円を受け取る。
これまでのシミュレーションでは、ずっとこの前提で考えてきました。
ところが「ねんきん定期便」を改めて見ていると、
70歳まで繰り下げると約270万円。
75歳まで繰り下げると約350万円。
75歳まで待てば84%も増えます。
「だったら、できるだけ遅く受け取った方がいいのでは?」
と思う一方、ネットやYouTubeなどでは、
「年金は繰り上げて早くもらった方がいい」
という話もよく見かけます。
そういえば、60歳から受け取るという選択肢もあります。
60歳、65歳、70歳、75歳。
60歳FIREを考えている私の場合、いつから受け取るのがいいのでしょうか。
自分の年金見込額を使って考えてみることにしました。
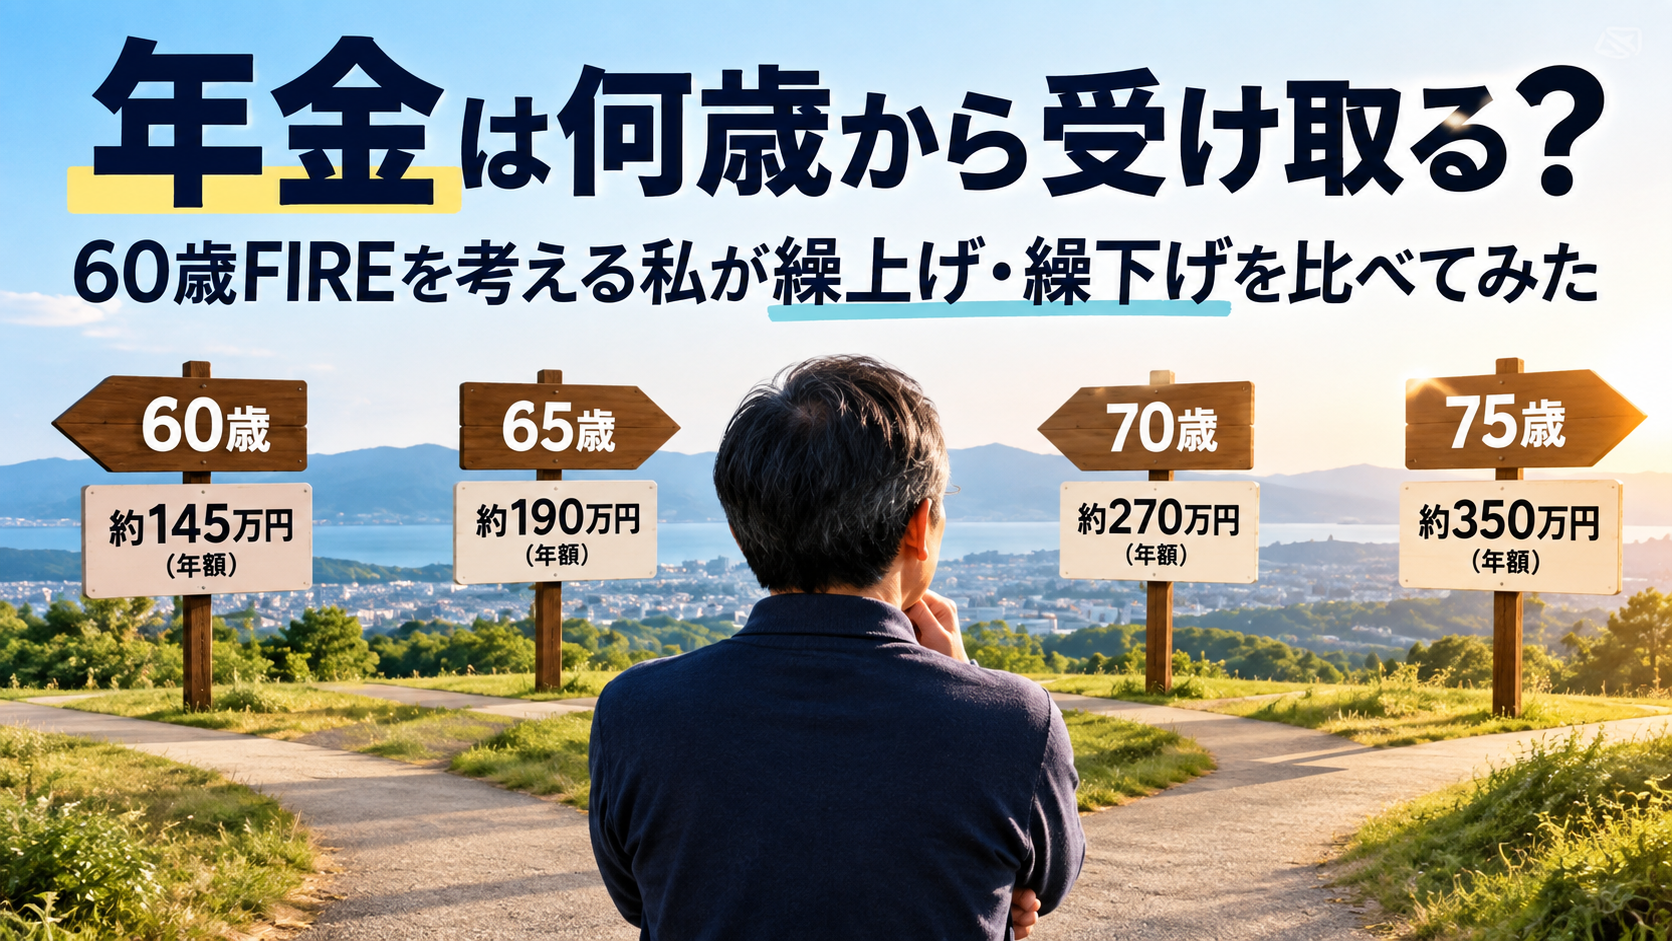
60歳なら約145万円、75歳なら約350万円
老齢年金は原則65歳からですが、現在の制度では60~64歳に繰り上げたり、66~75歳に繰り下げたりすることができます。
私の世代では、繰上げは1か月につき0.4%減額され、60歳まで繰り上げると24%減。
反対に繰下げは1か月につき0.7%増額され、70歳なら42%増、75歳なら84%増です。
繰上げによる減額率、繰下げによる増額率は、その後も変わりません。
私の年金見込額をもとに、数字を丸めて並べるとこうなります。
| 受給開始 | 年間の年金額の目安 |
|---|---|
| 60歳 | 約145万円 |
| 65歳 | 約190万円 |
| 70歳 | 約270万円 |
| 75歳 | 約350万円 |
60歳と75歳では、年間200万円以上も違います。
こうして年金額だけを見ると、75歳まで待ちたくなります。
でも当然、その間は年金を受け取れません。
60歳から受け取れば、FIRE直後の資産をあまり使わずに済む
私はFIRE後の生活予算を年間約600万円として考えています。
60歳でFIREして65歳まで年金を受け取らなければ、5年間の生活費は基本的に自分の資産から出します。
単純計算なら、
600万円 × 5年 = 3,000万円
です。
一方、60歳から年金を繰り上げれば、年約145万円が入ってきます。
資産から出す金額は、
600万円 − 145万円 = 約455万円。
税金や社会保険料を考慮しない単純計算では、5年間で約700万円、資産からの取り崩しを減らせることになります。
これは思っていたより大きな違いでした。
繰上げ受給というと、
「年金が24%も減る」
というところばかり見ていました。
でもFIREする側から見れば、
「60歳から定期収入が入ってくる」
とも考えられます。
特にFIRE直後に相場が大きく下落した場合には、資産を売らずに済むお金があることには意味があります。
以前、FIRE直後の暴落についてシミュレーションしましたが、年金の受け取り方も暴落対策と無関係ではなさそうです。
ただし、約145万円が一生続く
もちろん、繰上げには代償があります。
60歳から受け取れば、減額された年金額が生涯続きます。
65歳なら約190万円。
60歳なら約145万円。
年間約45万円の差です。
では、60歳から先にもらった分を、65歳受給がいつ追い越すのか。
年金見込額をもとに、税金や運用利回りを考慮せずに計算すると、おおむね81歳前後です。
額面の累計受給額だけなら、80歳ごろまでは60歳繰上げの方が多く、その後は65歳受給の方が多くなっていきます。
「早くもらった方が得」という話が出てくる理由も分かります。
ただし、これは税金や社会保険料などを無視した単純比較です。
「81歳までなら繰上げが得」という意味ではありません。
では、70歳や75歳まで待ったら?
反対に、70歳まで繰り下げれば年金は約270万円。
75歳なら約350万円です。
こちらも魅力的です。
ただし65歳から受け取る場合と比べれば、70歳までなら約950万円、75歳までなら約1,900万円の年金を受け取らずに待つことになります。
単純な累計受給額で65歳受給に追いつくのは、
70歳繰下げなら約82歳。
75歳繰下げなら約87歳。
おおむねこのあたりです。
「75歳まで待てば84%増」
という数字だけを見ていると、ずいぶん印象が違います。
FIREだと「何歳で元が取れるか」だけでは決められない
ここまで計算して気づいたのは、FIREの場合は単純な損益分岐点だけでは考えにくいということです。
60歳から受け取れば、FIRE開始直後から年金が入る。
65歳なら5年間を自分の資産でつなぐ。
70歳なら10年間。
75歳なら15年間です。
将来の年金を大きくするほど、その前に自分の金融資産を多く使うことになります。
私には現在約1.3億円の金融資産があるので、繰下げ期間を自分の資産でつなぐこと自体は選択肢になります。
でも、
「できる」と「そうしたい」は別です。
FIRE直後の資産を厚く残しておきたいなら、繰上げにも意味がある。
長生きしたときの安定収入を厚くしたいなら、繰下げにも意味がある。
単純にどちらが得とは言えなさそうです。
私の場合、60歳繰上げにはもう一つ考えることがある
「それなら60歳からもらうのも悪くないな」
と思ったところで、私の場合はもう一つ考えなければならないことに気づきました。
今では年金の受け取り方をあれこれ考えていますが、若いころはそんなことを考えたこともなく、国民年金を10年近く払っていなかった時期があります。
その影響もあって、基礎年金は満額ではありません。
現在の制度では、60歳までに老齢基礎年金を満額受け取れる納付期間を満たしていない場合など、一定の条件を満たせば60~65歳に国民年金へ任意加入して、将来の基礎年金を増やすことができます。
ところが老齢年金を繰上げて受け取ると、その後は国民年金への任意加入ができません。
つまり私の場合、
「60歳から年金をもらうか」
だけではなく、
「60歳以降も国民年金に任意加入するか」
も一緒に考える必要があります。
これは私にとって、繰上げを考えるうえでかなり重要なポイントです。
なお、繰上げ受給は一度請求すると取り消せません。また、障害年金の請求などにも影響する場合があるため、単に受給額だけで判断しないことが大切です。
「全部65歳」「全部70歳」だけでもなかった
さらに調べてみると、繰下げにはもう一つ選択肢がありました。
老齢基礎年金と老齢厚生年金は、それぞれ別の時期に繰り下げることができます。
たとえば、
厚生年金は65歳から受け取り、基礎年金だけを70歳まで繰り下げる。
逆に、基礎年金を65歳から受け取り、厚生年金だけを繰り下げる。
そんな方法もあります。
全部を70歳まで待つのは少し抵抗があっても、一部を65歳から受け取りながら、もう一方だけを増やすことはできます。
これは今回調べるまで、あまり意識していませんでした。
「65歳か70歳か75歳か」
という三択ではなかったわけです。
DC、現金、公的年金を別々に考えない
さらに私には、現在約2,000万円の企業型DCがあります。
前回の記事では、このDCを一時金で受け取るだけでなく、年金として受け取る方法についても考えました。
FIRE直後の暴落に備えて、現金を持つ意味についても考えてきました。
そうすると、
現金。
投資資産。
企業型DC。
公的年金。
これらを別々に考える必要はないのかもしれません。
60代前半はどのお金を使うのか。
65歳以降はどうするのか。
相場が悪いときは何を使うのか。
公的年金はいつから入れるのか。
「何をいくら持っているか」だけではなく、
「いつ、どのお金を使うのか」
を考える。
FIREが近づくにつれて、そんな視点が必要になってきました。
調べる前より、むしろ迷うようになった
今回調べる前は、かなり単純に考えていました。
60歳でFIREする。
65歳までは自分の資産で生活する。
65歳から年金約190万円を受け取る。
これまでのFIREシミュレーションも、この前提でした。
ところが調べてみると、
75歳まで待てば約350万円になる。
60歳からなら約145万円を受け取れる。
繰下げなら基礎年金と厚生年金を分けることもできる。
さらに私の場合は、国民年金への任意加入も関係してくる。
答えが分かるどころか、選択肢が増えてしまいました。
でも、それでいいのだと思います。
今のところ65歳受給。でも60歳になってから決める
現時点では、これまでの記事と同じように、65歳から年金約190万円を受け取る前提でFIRE計画を考えておこうと思います。
ただ、
「65歳から受け取るのが当然」
とは、もう思っていません。
60歳になったときの資産額。
そのときの相場。
国民年金への任意加入。
企業型DCの受け取り方。
持っている現金。
そして、その時点の年金や税金、社会保険の制度。
それらを見てから決めればいい。
60歳まで、まだ数年あります。
「いくらもらえるか」より「いつもらうか」
これまでは、
「老後に年金はいくらもらえるのか」
ばかり気にしていました。
でも今回調べてみて、同じくらい大切なのは、
「いつからもらうのか」
だと分かりました。
60歳から少なく受け取る。
65歳から約190万円を受け取る。
70歳、75歳まで待って大きくする。
一部だけ繰り下げる。
どれか一つが、すべての人にとって正解というわけではなさそうです。
60歳FIREを考えている私の場合は、
「年金を最大まで増やすこと」
より、
「現金、投資資産、企業型DC、公的年金を、どの順番で使うか」
として考える方がしっくりきます。
資産形成ばかり考えてきましたが、FIREが近づくと考えることも変わってきます。
お金をどう増やすかではなく、
いつ、どのお金を使うのか。
年金の受け取り方も、その一つなのだと思います。
参考にした資料
・日本年金機構「老齢年金の繰上げ受給」
・日本年金機構「老齢年金の繰下げ制度」
・日本年金機構「国民年金の任意加入制度」
※この記事は2026年9月時点の制度と、私の「ねんきん定期便」に記載された年金見込額をもとに考えています。記事中の年金額は読みやすいように丸めています。実際の受給額や制度は将来変更される可能性があります。