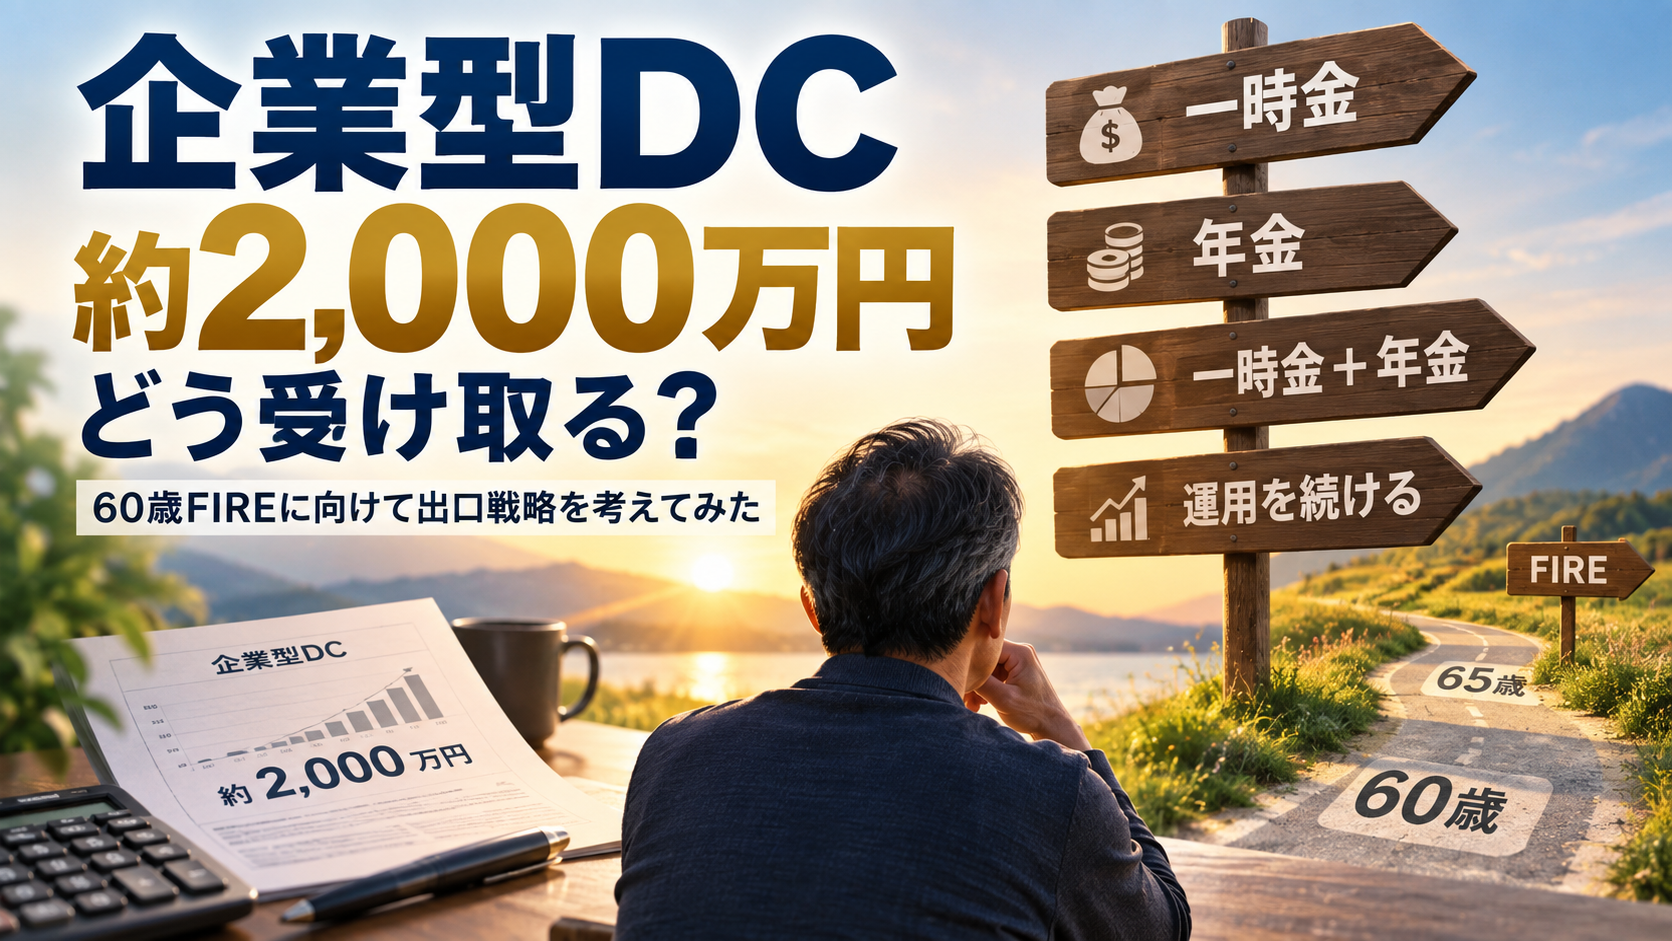
私の金融資産の中には、企業型確定拠出年金(企業型DC)があります。
現在の残高は約2,000万円です。
これまで私は、このお金の「受け取り方」について、あまり深く考えていませんでした。
なんとなく、
「60歳になったら全部一時金でもらって、自分で運用すればいいかな」
くらいに考えていました。
ところが50代半ばになり、60歳でのFIREを現実的に考えるようになると、
「この約2,000万円、どうやって受け取るのがいいんだろう?」
ということが気になり始めました。
調べてみると、一時金として全部受け取るだけではありません。
年金として受け取る方法もあれば、一時金と年金を組み合わせる方法もあります。
さらに、60歳ですぐには受け取らず、運用を続けるという選択肢もあります。
これまで「どう増やすか」ばかり考えてきた企業型DCですが、そろそろ「どう受け取るか」も考えてみることにしました。
私の企業型DCは現在約2,000万円
転職したときに、それまで積み立てていた企業型DCの資産も現在の制度へ移換しました。
現在表示されている通算加入者等期間は約18年。
会社からは現在、毎月5万5,000円が拠出されています。
ただし、60歳まで現在と同じ働き方を続けているかどうかは分かりません。
そのため今回は、
「60歳には○○万円になっている」
という予想はせず、現在ある約2,000万円を基準に考えることにしました。
企業型DCは60歳で全部受け取るものではなかった
私はなんとなく、
「企業型DCは60歳になったら受け取るもの」
と思っていました。
しかし、実際には少し違いました。
現在の制度では、一定の条件を満たせば原則60歳から老齢給付金を受け取ることができますが、60歳になったらすぐに受け取らなければならないわけではありません。
受給開始時期には選択肢があり、受給を始めるまで運用を続けることもできます。
さらに、私が利用している企業型DCの案内を確認すると、老齢給付金の受け取り方には、
・一括受取(一時金)
・分割受取(年金)
・一括分割併用受取(一時金+年金)
があります。
分割受取の場合、支給期間は5年以上20年以下となっています。
つまり、
「60歳になったら全部現金でもらう」
だけが選択肢ではありませんでした。
全部一時金でもらったらどうなる?
まず考えたのは、もともと予定していた「全部一時金」です。
企業型DCの老齢給付金を一時金として受け取った場合、税制上は退職所得として扱われます。
ここで重要になるのが退職所得控除です。
2026年現在の制度では、税法上の勤続年数が20年以下なら、
40万円 × 勤続年数
20年を超える場合は、
800万円 + 70万円 ×(勤続年数-20年)
が退職所得控除になります。
そして原則として、
(一時金 − 退職所得控除)× 1/2
が退職所得になります。
たとえば、仮に税金の計算に使われる期間が18年だったとします。
この場合の退職所得控除は、
40万円 × 18年 = 720万円
です。
約2,000万円を一時金で受け取るなら、
(2,000万円 − 720万円)× 1/2 = 640万円
が退職所得になります。
2,000万円すべてにそのまま所得税がかかるわけではありません。
これは、一時金で受け取る大きなメリットだと感じました。
ただし、ここで使った18年は、あくまで説明のための仮定です。
現在DCの画面に表示されている「通算加入者等期間」と、実際に退職所得控除の計算に使われる期間を、単純に同じものとして考えていいとは限りません。
私の場合は転職時に以前のDCを移換していることもあり、実際に受け取るときには、その時点の制度と自分の加入履歴を確認する必要があります。
また、ほかの退職金を受け取る場合には、受け取る順番や時期によって退職所得控除の計算が変わることもあります。実際に受け取る際には、その点も確認が必要です。
税法上の期間が20年を超えると控除額の増え方が変わる
もう一つ気になったのが、退職所得控除の計算に使われる期間です。
仮に税金の計算に使われる期間が、
20年なら800万円
21年なら870万円
22年なら940万円
の退職所得控除になります。
20年を超えると、1年増えるごとに控除額が70万円ずつ増えていきます。
一方で、
「60歳になっても受け取らず、65歳まで待てば退職所得控除も5年分増える」
という単純な仕組みではありません。
いつ受け取るかと、退職所得控除の計算に使われる期間は、分けて考える必要があります。
ここは今回調べて初めて知りました。
年金でもらう方法も意外と悪くない
次に年金です。
たとえば約2,000万円を5年間で取り崩すと考えた場合、単純な割り算なら、
2,000万円 ÷ 5年 = 年400万円
です。
もちろん、これはイメージをつかむための単純計算です。
実際の受取額は、運用状況や受取方法などによって変わります。
それでも「5年間に分けて受け取る」と考えると、私の場合、この5年間には大きな意味があります。
60歳から65歳まで、公的年金がない
私は60歳でFIREすることを目標にしています。
一方、公的年金は65歳から受け取る前提で、これまで資産推移をシミュレーションしてきました。
つまり、60歳から64歳までは公的年金がありません。
以前の記事では、FIRE後の生活予算を年間約600万円として考えました。
もしこの5年間にDCから毎年ある程度のお金を受け取ることができれば、その分だけ現金や投資信託など、ほかの金融資産から取り崩す金額を減らせます。
仮に年間400万円相当をDCから受け取るケースなら、単純計算では、
600万円 − 400万円 = 200万円
税金や社会保険料を考慮しない単純計算では、ほかの金融資産から取り崩す金額を年間200万円程度まで抑えられることになります。
実際にはDC年金にも課税されるため、生活費として使える金額はこれより少なくなる可能性があります。
これを考えると、
「全部一時金でもらって自分で運用するより、年金として受け取るのも悪くないかもしれない」
と思うようになりました。
FIRE直後の暴落対策にもなる?
以前、FIRE直後に株価が暴落した場合についてシミュレーションしました。
FIRE直後に相場が大きく下落すると、生活費を作るために、値下がりした株や投資信託を売らなければならない可能性があります。
そのため最近は、投資だけではなく現金を持つことも意識するようになりました。
DCから定期的にお金を受け取ることができれば、これもFIRE直後の資産取り崩しを抑える方法の一つになりそうです。
これまで企業型DCは、
「老後まで使えないお金」
というイメージでした。
でも60歳が近づいてきた今は、
「公的年金が始まるまでの5年間をつなぐお金」
という見方もできるのではないかと思い始めました。
ただし、年金なら得とは限らない
もちろん、年金として受け取れば税金がかからないわけではありません。
企業型DCを年金として受け取る場合には、公的年金等に係る雑所得として扱われ、公的年金等控除などを考えて税額を計算することになります。
一方、一時金なら退職所得として退職所得控除の対象になります。
つまり、
一時金 → 退職所得控除
年金 → 公的年金等控除
と、税金の仕組みそのものが違います。
さらに年金として受け取る場合、その所得が住民税や国民健康保険料などに影響する可能性もあります。
65歳以降までDC年金を受け取るなら、自分の公的年金との関係も考えなければなりません。
単純に、
「年金なら公的年金等控除が使えるから得」
とは言えなさそうです。
一時金と年金を組み合わせる方法が気になってきた
今回調べていて、一番気になったのが、
「一時金+年金」
という受け取り方です。
たとえば仮に、受取時点で退職所得控除の計算に使われる期間が22年だったとします。
現行制度なら、退職所得控除は940万円です。
そこで約2,000万円のうち、
940万円を一時金
残り約1,060万円を年金
という受け取り方を考えることもできます。
残りの1,060万円を5年間で取り崩すと考えれば、単純計算では年間約212万円です。
60歳のときにまとまった資金を受け取りながら、その後の5年間にもDCから定期的なお金が入ってくる。
一時金として受け取ったお金を自分で運用するという、もともとの考え方も残せます。
なかなか使いやすそうです。
ただし、
「退職所得控除と同額を一時金でもらうのが一番得」
という意味ではありません。
残りを年金で受け取れば、その部分には別の税金の計算があり、住民税や社会保険料への影響も考える必要があります。
あくまで、
「こんな組み合わせ方もできる」
という一例です。
なお、実際に選べる受取割合や支給方法は、加入している制度の規約によって異なります。
60歳ですぐ受け取らない選択肢もある
そしてもう一つあります。
「60歳では受け取らない」
という方法です。
現在の制度では、受給開始時期を後ろにずらすこともできます。
受給を開始するまでDCの中で運用を続けることができるため、60歳の時点でほかに十分な現金や金融資産があれば、
「今はDCに手を付けない」
という選択肢もあります。
もちろん、運用を続ければ必ず増えるわけではありません。
相場によっては減ることもあります。
調べる前は60歳をDCの「満期」のように考えていました。
でも実際には、
「60歳から、どう受け取るかを選べるようになる」
と考えた方が近そうです。
全部一時金のつもりだったけれど
私はこれまで、企業型DCは60歳になったら全部一時金でもらい、自分で運用するつもりでした。
今でも、それは十分に考えられる選択肢だと思っています。
一時金には退職所得控除という大きなメリットがありますし、受け取った後のお金を自由に使えるからです。
ただ、今回調べてみて考えが少し変わりました。
60歳から公的年金が始まる65歳までの5年間に、企業型DCを年金として使う。
あるいは、一部を一時金として受け取り、残りを年金にする。
これも悪くない気がしてきました。
特にFIRE直後は、
「できるだけ資産を増やす」
ことよりも、
「相場が悪いときに無理に資産を売らなくてもいい」
ことの方が大切になるかもしれません。
企業型DCの受け取り方も、そのための一つの手段として考えることができそうです。
まだ結論は出さなくていい
60歳まではまだ数年あります。
その間に制度が変わる可能性もありますし、私自身の働き方や資産額も変わっているはずです。
だから今の段階で、
「全部一時金」
「全部年金」
と決める必要はないと思っています。
今回調べて分かったのは、企業型DCには思っていた以上に受け取り方の選択肢があるということでした。
資産形成を始めたころは、
「いくら増やせるか」
ばかり考えていました。
でも50代になってFIREを現実的に考えるようになると、
「どう取り崩すか」
「どう受け取るか」
も資産運用の一部になってきます。
最初は全部一時金でもらうつもりでした。
でも今は、
「一時金+年金」
も有力な選択肢として考えています。
実際に60歳が近づいたら、そのときの資産額、働き方、税制、社会保険制度を確認して、改めて決めればいい。
今の段階では、
「受け取り方にも選択肢がある」
と分かっただけでも、十分な収穫でした。
参考にした資料
・国税庁「退職金を受け取ったとき(退職所得)」
・国税庁「公的年金等の課税関係」
・厚生労働省「確定拠出年金制度の概要」
※税制や確定拠出年金制度は今後変更される可能性があります。この記事は2026年9月時点の制度をもとに、自分のFIRE計画を考えるために整理したものです。