60歳でFIREしたら、翌月の生活費はどこから出すのだろう?
最近、そんなことを考えるようになりました。
会社員の今は、毎月決まった日に給与が銀行口座へ振り込まれます。
そのお金で生活し、余った分を投資に回す。
長い間、当たり前のように続けてきたお金の流れです。
でも、FIREしたら給与はなくなります。
金融資産が十分にあったとしても、銀行口座に自動的に生活費が振り込まれるわけではありません。
これまで私は、60歳でFIREした場合に資産が何歳まで持つのか、何度もシミュレーションしてきました。
ただ、シミュレーションでは年間の生活費を資産から差し引くだけです。
実際の暮らしでは、毎月クレジットカードの引き落としがあり、食費や光熱費を支払い、時にはまとまった出費もあります。
資産があることと、毎月の生活費を滞りなく支払えることは、少し違う話です。
今回は、FIRE後の年間生活予算600万円を、どうやって毎月使えるお金に変えていくのか。
自分なりの仕組みを考えてみました。
年間600万円は、毎月50万円ずつ使うという意味ではない
このブログでは、FIRE後の生活予算を年間約600万円として考えています。
月平均にすると50万円です。
ただし、毎月きっちり50万円ずつ使うわけではありません。
食費や日用品、光熱費など、毎月発生する支出もあれば、旅行や家電の買い替えなど、まとまったお金が必要になる月もあります。
税金や社会保険料の支払いもあります。
ある月は35万円で済んでも、別の月には80万円かかるかもしれません。
年間600万円というのは、そうした支出も含めて、余裕を持たせた生活予算です。
だから、毎月50万円を用意すればそれで終わり、というわけにはいきません。
大切なのは、支出の多い月でも困らないように、生活費を支払う銀行口座に一定の現金を確保しておくことだと思います。
FIRE後は、今の生活費口座をそのまま使う
私が考えているのは、今使っている生活費の銀行口座を、FIRE後もそのまま使う方法です。
現在は、そこに給与が入ります。
FIRE後は、給与の代わりに配当金や資産の売却代金などを入れる。
生活費やクレジットカードの引き落としは、これまでどおり同じ口座から支払う。
これなら、日々のお金の使い方を大きく変える必要はありません。
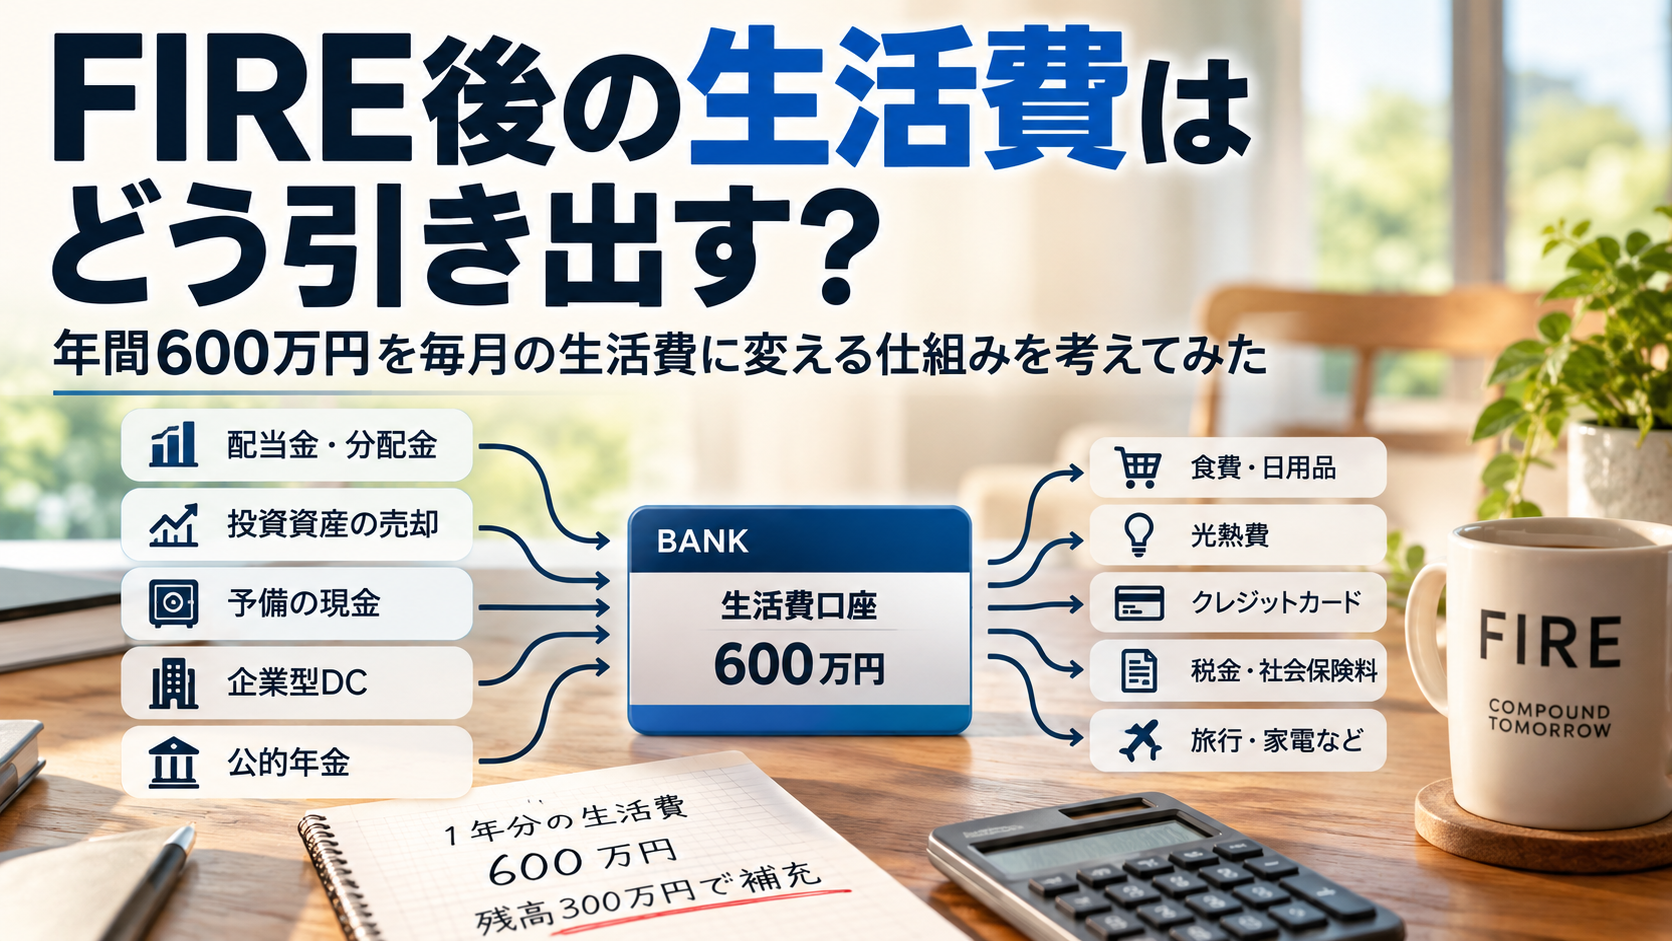
お金の流れを整理すると、こんな形です。
【FIRE後のお金の流れ】
配当金・分配金
投資信託や株式の売却代金
必要に応じた予備の現金
企業型DCの受取金
公的年金
↓
【生活費口座(銀行)】
↓
食費・日用品・光熱費
クレジットカードの引き落とし
税金・社会保険料
旅行・家電などの臨時支出
※企業型DCや公的年金は、受給開始後に加わるお金です。受取方法や入金時期はそれぞれ異なります。
証券口座にある資産を、必要に応じて銀行口座へ移す。
言ってみれば、自分で自分の給与を用意するようなものです。
FIRE後に必要なのは、新しい銀行口座を増やすことよりも、このお金の流れを管理する仕組みなのかもしれません。
配当金は生活費の助けになる。でも資産が増えるわけではない
以前の記事では、今年から高配当株を意識して買い始めた理由について書きました。
現在の保有株から計算した年間予想配当金は、税引前で約135万円です。
もちろん、これは現在の保有株をもとにした予想額です。
FIREする頃に同じ金額を受け取れる保証はありませんし、減配や無配になることもあります。
また、配当金は給与のように毎月一定額が振り込まれるものではありません。
国内株の場合、年1回や年2回の支払いが多く、入金される時期も偏ります。
それでも、配当金が生活費口座に入れば、その分だけ投資信託などを売却して現金を用意する必要は減ります。
例えば、年間600万円の生活予算に対して、仮に手取りの配当金を年間100万円受け取れたとします。
すると、残りは500万円です。
600万円 − 100万円 = 500万円
この500万円を、現金や投資資産の売却などから用意することになります。
月平均にすれば約42万円です。
ただし、これは説明のために手取り配当金を100万円と仮定した計算です。
現在の税引前予想配当金135万円が、そのまま100万円の手取りになると見込んでいるわけではありません。
また、配当金も保有資産から生まれるお金です。
企業が利益の一部を株主に分配するもので、配当金を受け取った分だけ資産全体が増えるわけではありません。
それでも、資産を売却せずに現金を受け取れることは、FIRE後の資金管理では便利だと思います。
入金時期も金額も一定ではない配当金を、いったん生活費口座に集める。
そうすれば、日々の支払いと配当金の入金時期を切り離すことができます。
生活費口座には1年分の600万円を置いておきたい
次に考えたいのは、生活費口座にいくら現金を置いておくかです。
年間600万円という予算で計算すると、次のようになります。
| 生活費の期間 | 必要な現金 |
|---|---|
| 3か月分 | 150万円 |
| 6か月分 | 300万円 |
| 12か月分 | 600万円 |
| 24か月分 | 1,200万円 |
3か月分の150万円でも、こまめに資金を補充すれば生活できるかもしれません。
ただ、毎月のように残高を気にしたり、投資信託を売却したりするのは、あまり気が進みません。
一方、1年分の600万円があれば、日々の支払いに追われる感覚は減りそうです。
そこで今のところ、次のようなルールを考えています。
生活費口座には、1年分の600万円を置いておく。
そして、残高が半年分の300万円を下回ったら、600万円まで補充する。
もちろん、これはまだ仮のルールです。
実際にFIREするまでに、生活費や資産状況を見ながら調整するつもりです。
残高が300万円を下回ったら、600万円まで補充する
もう少し具体的に考えてみます。
仮に、FIRE時点で次のように現金を用意したとします。
生活費口座:600万円
予備の現金:600万円
現金合計:1,200万円
そして、生活費口座の残高が300万円を下回ったら、600万円まで補充するというルールです。
例えば、生活費を支払って口座残高が280万円になった場合です。
600万円 − 280万円 = 320万円
この320万円を、予備の現金から補充したとします。
すると、次のようになります。
| 項目 | FIRE開始時 | 生活費支出後 | 口座補充後 |
|---|---|---|---|
| 生活費口座 | 600万円 | 280万円 | 600万円 |
| 予備の現金 | 600万円 | 600万円 | 280万円 |
| 現金合計 | 1,200万円 | 880万円 | 880万円 |
生活費口座は600万円に戻りました。
でも、現金全体は880万円に減っています。
予備の現金から生活費口座へ移しただけでは、資産が増えるわけではありません。
当たり前の話ですが、生活費口座だけを見ていると、現金が十分にあるように錯覚してしまうかもしれません。
だから、生活費口座の残高だけでなく、現金全体の残高も確認する必要があります。
そして、現金全体が減ってきたら、必要に応じて投資資産を売却するなどして補充する。
この2段階の管理が必要になりそうです。
ただし、相場が大きく下がっているときに、無理に現金を回復させる必要はないと思っています。
そもそも、以前の記事で考えたように、現金を多めに持つのは、暴落時に資産を売らずに済むようにするためです。
生活費口座は一定の残高を保つ。
一方、現金全体は相場や資産状況を見ながら管理する。
このように分けて考えると、仕組みが整理できそうです。
投資信託は毎月売る?それともまとめて売る?
生活費を補充するために、投資信託をどう売却するかも考えておきたいところです。
一つは、毎月一定額を売却する方法です。
証券会社によっては、投資信託の定期売却サービスもあります。
自動化できれば手間が減りますし、売却のタイミングを毎回判断する必要もありません。
もう一つは、半年や1年に一度、必要な金額をまとめて売却する方法です。
こちらは生活費口座の残高を見ながら、必要なときに売却する方法です。
どちらが有利かは、簡単には決められません。
毎月売却すれば、相場が下がっている月にも売ることになります。
一方、まとめて売却する場合も、その時期に相場が下がっているかもしれません。
売却回数を減らしたからといって、必ず有利になるわけではありません。
また、どの口座の資産を売却するかも重要です。
一方、課税口座で利益が出ている資産を売却すれば、原則としてその利益に税金がかかります。
ただし、だからといってNISA口座から先に売ればよいとも限りません。
NISAには、非課税で運用を続けられるメリットもあるからです。
どの資産から売るかは、税金だけでなく、資産配分やその後の運用も含めて考える必要がありそうです。
今のところ私は、生活費口座に余裕を持たせて、必要に応じて売却する方法がよさそうだと感じています。
暴落したときは、現金を使って時間を稼ぐ
以前、FIRE直後に相場が大きく下落した場合の資産推移をシミュレーションしました。
会社員なら、相場が下がっても給与から生活費を支払えます。
でも、FIRE後はそうはいきません。
相場が大きく下落した場合は、生活費口座への補充を予備の現金から優先することも考えています。
そうすれば、値下がりした投資資産をすぐに売却せずに済むかもしれません。
ただし、相場がいつ回復するかは分かりません。
現金が減り続ける場合は、支出の見直しや資産売却も必要になるでしょう。
現金を持つ目的は、暴落時に絶対に売却しないことではなく、売却を急がずに済む時間を確保することだと思います。
なお、この予備の現金は、以前の記事で考えた暴落対策の現金と同じものです。
生活費用と暴落対策用で、必要な現金を二重に数えないようにしたいと思います。
60代前半と65歳以降では、お金の流れが変わる
ここまで、主に現金と投資資産の売却について考えてきました。
でも、私には企業型DCもあります。
現在の残高は約2,000万円です。
以前の記事では、企業型DCを一時金で受け取るか、年金形式で受け取るかについて考えました。
もし60代前半にDCを年金として受け取るなら、そのお金も生活費口座に入ってくることになります。
ただし、DC年金は課税対象となる場合があり、受取方法によって税金や社会保険料への影響も変わります。
また、DCからお金を受け取ることは、DCの資産を取り崩しているということでもあります。
資産全体で見れば、新たな収入が増えるわけではありません。
それでも、60歳から65歳までの生活費をどこから用意するかという点では、大切な選択肢です。
さらに、現在の計画どおり65歳から公的年金を受け取るなら、そこに年金収入も加わります。
これも税金や社会保険料を差し引く前の金額であり、実際の受取額は変わります。
公的年金は原則として偶数月に2か月分ずつ支払われますが、生活費口座に入れて管理すれば、毎月の支払いに充てることができます。
60代前半は、現金、配当金、資産売却、企業型DCなどを組み合わせる。
65歳以降は、そこに公的年金が加わる。
FIRE後のお金の流れは、年齢とともに変えていけばよいのだと思います。
生活費口座を管理することも、FIREの準備になる
ここまで考えてみて、FIRE後の資金管理は、思っていたほど複雑にしなくてもよいのかもしれないと感じました。
今の生活費口座をそのまま使う。
そこに1年分の生活費を置き、残高が半年分を下回ったら補充する。
配当金や資産売却代金などを、必要に応じて生活費口座へ入れる。
そして、生活費口座だけでなく、現金全体の残高も確認する。
もちろん、まだ実際にFIREしたわけではありません。
年間600万円という生活予算も、今後の支出や家族の状況によって見直す必要があるでしょう。
投資信託の売却方法も、企業型DCの受け取り方も、まだ決めたわけではありません。
何十年もの間、毎月決まった日に給与が振り込まれる生活を続けてきました。
それがなくなることを考えると、少し不安もあります。
でも、こうして生活費を用意する仕組みを考えてみると、FIRE後の暮らしが少しずつ現実的なものに感じられます。
これまでは、毎月のお金を資産に変えることを考えてきました。
これからは、その資産を毎月の生活費に変えていく。
資産を増やす仕組みから、資産を使う仕組みへ。
60歳FIREに向けて、準備することがまた一つ見えてきました。