現在、私の金融資産は約1億3,400万円あります。
前回の記事では、FXから始まり、暗号資産、少額での株式投資、投資信託、そして個別株へと広がっていった私の投資遍歴について書きました。
最初から1億円を目標にしていたわけでも、若いころから計画的に資産形成をしていたわけでもありません。
いろいろ遠回りしながら投資を続けてきた結果、気がつけば金融資産が1億円を超えていました。
では、その1億円超の資産は、実際には何に投資されているのか。
今回は、2026年9月現在の私の資産配分を公開してみようと思います。
なお、個別銘柄や利用している金融機関などについては、プライバシーの観点から公開しません。
また、株式や投資信託などは日々価格が変動するため、以下の金額は記事作成時点のおおよその金額です。
現在の金融資産は約1億3,400万円
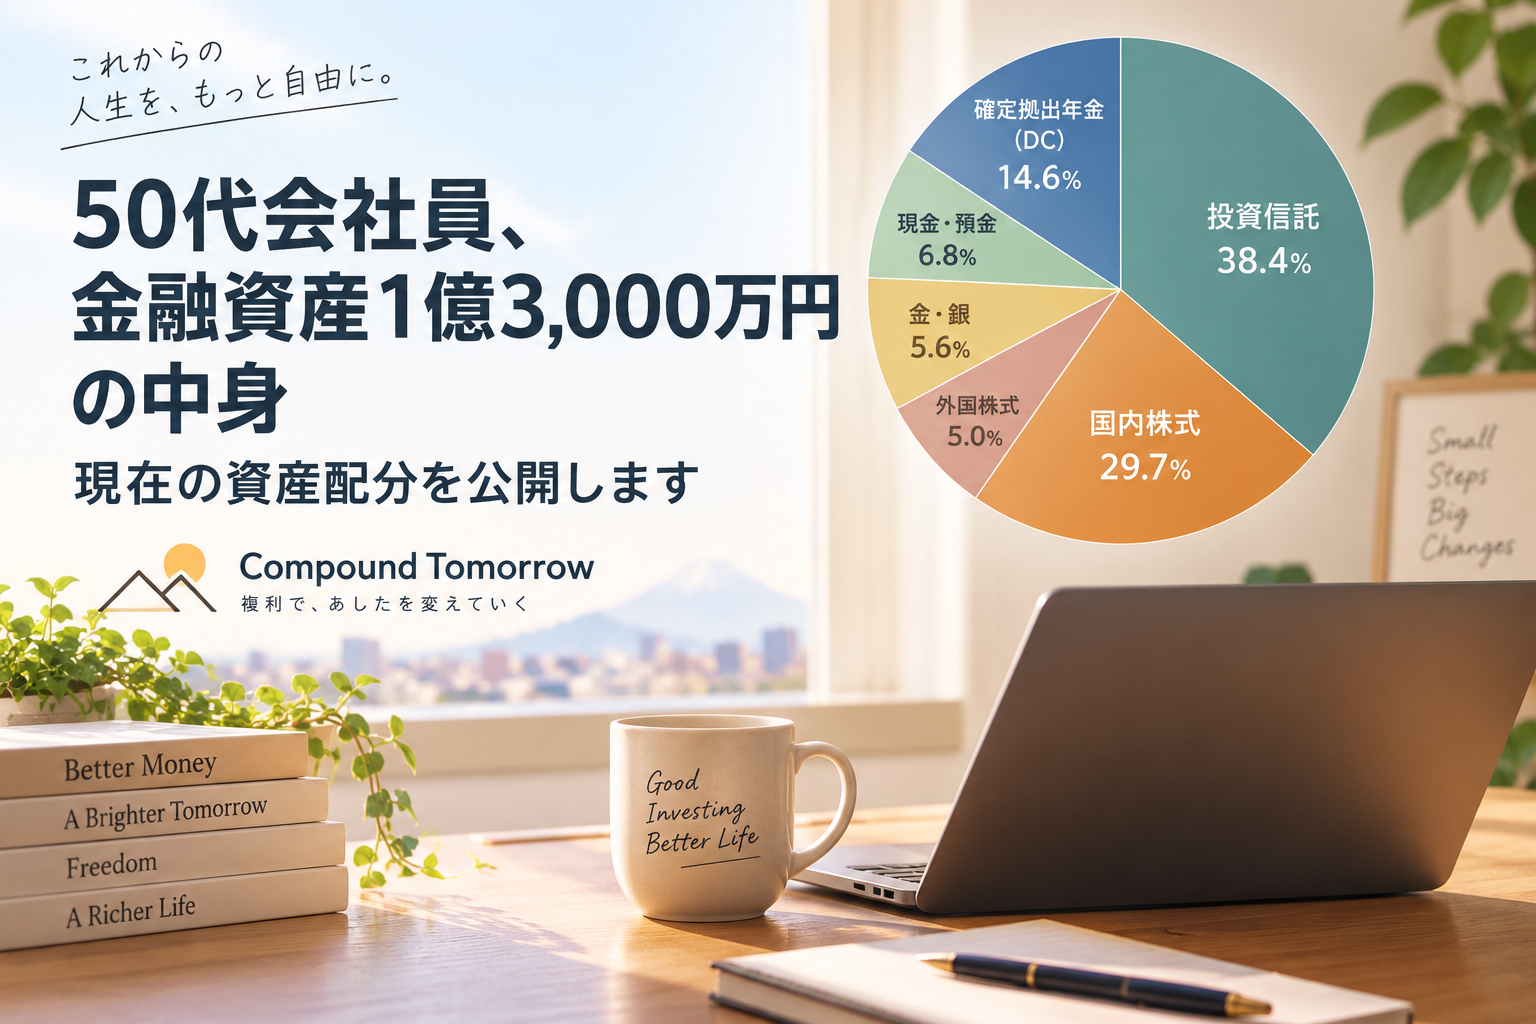
現在の資産を大まかに分類すると、次のようになります。
| 資産 | 金額(概算) | 割合 |
|---|---|---|
| 投資信託 | 約5,150万円 | 約38.4% |
| 国内株式 | 約3,980万円 | 約29.7% |
| 外国株式 | 約670万円 | 約5.0% |
| 金・銀 | 約750万円 | 約5.6% |
| 現金・預金 | 約910万円 | 約6.8% |
| 確定拠出年金(DC) | 約1,960万円 | 約14.6% |
| 合計 | 約1億3,400万円 | 100% |
こうして改めて数字にしてみると、自分でもなかなか興味深い資産配分になっていると思います。
ただし、これは何かの理論に基づいて最初から設計したポートフォリオではありません。
投資を続けながら、その時々で考えて買ってきた結果、現在この形になっています。
一番大きいのは投資信託
現在、最も大きな割合を占めているのが投資信託です。
評価額は約5,150万円。
金融資産全体の4割近くになります。
前回の記事でも書いたとおり、私が本格的に資産形成を意識するようになったのは2021年ごろからです。
それ以前にもFXや暗号資産、個別株などへの投資はしていましたが、「長期的に資産を作っていく」という意識が強くなったのは、NISA口座で投資信託を買うようになってからでした。
そこから継続して投資してきた結果、現在では資産の中で最も大きな部分を占めるようになっています。
投資信託は、私の資産形成の中心になっていると言っていいと思います。
国内株式は約4,000万円
次に大きいのが国内株式で、約3,980万円です。
資産全体のおよそ30%を占めています。
前回書いたように、私は最初から本格的に個別株をやっていたわけではありません。
2020年ごろから単元未満株を少しずつ買っていましたが、当時は明確な投資方針があったわけでもなく、どちらかというと「株を買ってみる」という程度でした。
その後、ある個別株への投資がうまくいったことなどをきっかけに、個別株について以前より真剣に考えるようになりました。
そして2025年ごろから、配当を目的とした国内株への投資を増やしています。
現在は値上がり益だけではなく、保有していることで定期的に配当金が入ってくることにも魅力を感じています。
50代になり、これから会社員として得られる給与収入には終わりがあることを意識するようになったことも、高配当株を増やしている理由の一つです。
外国株式は約670万円
外国株式は約670万円で、資産全体の5%ほどです。
国内株や投資信託と比べると、それほど大きな割合ではありません。
外国株については、個別の企業にも投資しています。
中には大きく値上がりしたものもありますが、個別銘柄についてはこのブログでは基本的に公開しないつもりです。
投資ブログというと「○○を何株持っています」といった具体的なポートフォリオを公開している方も多いですが、このブログでは資産形成の考え方や経験を中心に書いていきたいと思っています。
金・銀も保有しています
株式以外では、金と銀を約750万円保有しています。
割合としては全体の6%弱です。
株や投資信託だけに資産を集中させるのではなく、違う値動きをする資産も持っておきたいと考えて保有しています。
とはいえ、これも最初から「資産の○%を貴金属にする」と決めて作ったものではありません。
投資を続ける中で少しずつ買った結果、現在このくらいの金額になっています。
現金・預金は約900万円
銀行預金や証券口座内の現金などを合わせると、約910万円あります。
金融資産全体から見ると7%弱です。
1億円を超える金融資産に対して900万円程度の現金を多いと見るか、少ないと見るかは人によって違うと思います。
私自身、今後FIREを現実的に考えていくのであれば、現金をどのくらい持っておくべきなのかは考えていかなければならないと思っています。
会社員でいる間は毎月給料が入ってきます。
しかし会社を辞めれば、その前提がなくなります。
資産総額だけではなく、「すぐに使えるお金をどれくらい確保しておくか」も、これからは重要になりそうです。
約2,000万円は確定拠出年金
そして、今回の1億3,400万円には確定拠出年金(DC)も含めています。
現在の評価額は約1,960万円です。
ここは少し注意が必要です。
DCは私の資産には違いありませんが、銀行預金のように「明日必要だから引き出そう」という使い方ができるお金ではありません。
そのため、総金融資産としては約1億3,400万円ですが、DCを除くと約1億1,460万円になります。
FIREを考える場合には、この違いはかなり重要だと思っています。
「資産がいくらあるか」だけを見るのではなく、
今すぐ使える資産なのか。
将来受け取る資産なのか。
そこを分けて考える必要があります。
1億3,400万円あっても、すべて現金ではない
「金融資産1億3,400万円」と聞くと、銀行口座に1億円以上入っているようなイメージを持つ人もいるかもしれません。
もちろん実際はそうではありません。
大部分は投資信託や株式など、日々価格が変動する資産です。
相場が大きく下落すれば、1億3,400万円という数字も当然減ります。
逆に相場が好調なら増えることもあります。
ですから、私自身は現在の評価額を「1億3,400万円を持っている」というより、
「今の市場価格で評価すると、それくらいになっている」
と考えるようにしています。
暗号資産で大きな含み益を経験し、その後それが消えていくのを見た経験もあるので、画面に表示されている評価額を絶対的なものとは考えなくなりました。
50代になって、「増やす」から「どう使うか」へ
これまでの資産形成では、
「どうすれば資産を増やせるか」
ということを考える時間が多かったように思います。
でも50代になり、金融資産が1億円を超えてから、少し考え方が変わってきました。
もちろん、これからも投資は続けます。
ただ、資産をひたすら増やすことだけが目的ではありません。
これまで会社員として働いて作ってきた資産を使って、
これからどんな生活をしたいのか。
いつまで働くのか。
仕事を辞めたあと、どのくらいのお金が必要なのか。
そんなことを考えるようになりました。
資産形成には「増やす時期」だけではなく、「守る時期」や「使う時期」もあるのだと思います。
私自身、今まさにその境目に近づいているのかもしれません。
次は、1億円を超えて何が変わったのか
1億円を超えた瞬間、突然生活が豪華になったわけではありません。
住む家も、食べるものも、普段の生活もそれほど変わっていません。
ただ、一つ大きく変わったことがあります。
それは、仕事に対する考え方です。
以前なら、
「会社員なのだから、定年まで働くのが当たり前」
と思っていました。
でも、ある程度の資産ができたことで、
「本当にそこまで働く必要があるのだろうか?」
と考えるようになりました。
次回は、金融資産が1億円を超えてから、私の仕事やFIREに対する考え方がどう変わったのかを書いてみたいと思います。