資産形成

資産形成

FIRE後の配当金は生活費になる?今年から高配当株を買い始めて考えたこと

私はこれまで、配当金をそれほど意識して投資してきたわけではありません。2025年に受け取った配当金・分配金を確認してみると、税引後で約12万円でした。月平均にすれば1万円ほどです。配当金が入ったからといって、それで何かを買った記憶もありませ...
資産形成
働かなくてもいい。でも、働いてもいい|60歳FIRE後の仕事を考える

60歳でFIREしたら完全に働かない?それとも少し働く?仕事のストレスから解放されたい50代会社員が、収入より自由な時間を重視した退職後の働き方と、資産を取り崩すことへの考え方を整理します。
資産形成

資産1億円を作るより、使う方が難しい?FIREが近づいて気づいたこと

資産1億円を達成して気づいたのは、お金を増やすことより使うことの難しさ。60歳FIREを目指す50代会社員が、資産を取り崩す不安や現金の役割、年金・企業型DCの受け取り方を考えながら、資産形成から資産活用への意識の変化を振り返ります。
資産形成

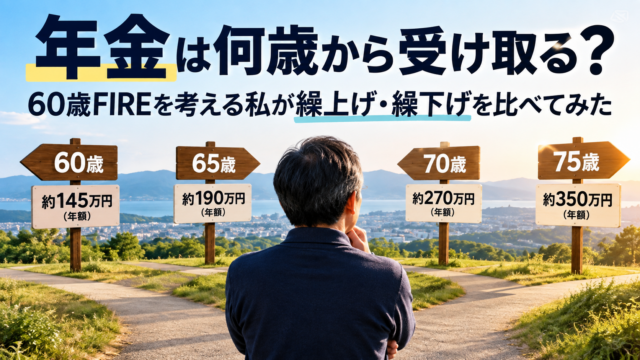
年金は何歳から受け取る?60歳FIREを考える私が繰上げ・繰下げを比べてみた

以前の記事で、私が65歳から受け取る予定の年金は年間約190万円と書きました。60歳でFIREしたら、65歳までは自分の資産で生活する。そして65歳から年金約190万円を受け取る。これまでのシミュレーションでは、ずっとこの前提で考えてきまし...
資産形成

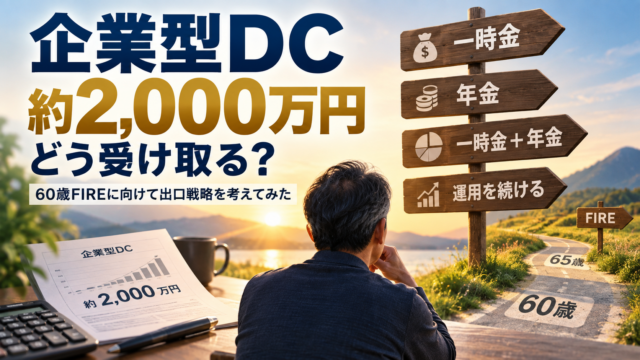
企業型DC約2,000万円、どう受け取る?60歳FIREに向けて出口戦略を考えてみた

私の金融資産の中には、企業型確定拠出年金(企業型DC)があります。現在の残高は約2,000万円です。これまで私は、このお金の「受け取り方」について、あまり深く考えていませんでした。なんとなく、「60歳になったら全部一時金でもらって、自分で運...
資産形成

60歳でFIREしたら税金・社会保険はいくらかかる?退職後の負担を調べてみた

これまでこのブログでは、60歳でFIREできるのか、いろいろな角度から考えてきました。FIRE後の生活費として考えているのは、年間約600万円。現在の金融資産から60歳まで運用を続けた場合や、65歳から年金を受け取った場合、さらにはFIRE...
資産形成

FIRE直後に暴落したらどうなる?現金を持つ意味をシミュレーションしてみた

前回の記事では、FIREを迎える前にどのくらいの現金を持っておけばいいのかを考えました。その中で、現金には単なる「使っていないお金」とは違う役割があるのではないか、と書きました。それは、「相場が悪いときに資産を売らなくても済む時間」を作るこ...
資産形成

FIRE前に現金はいくら必要?50代になって現金を増やし始めた理由

資産形成を始めたころ、私は現金をたくさん持っているのはもったいないと思っていました。銀行に置いていても、それほど増えない。当分使う予定のないお金なら、投資に回した方がいい。実際、これまでは投資信託や株式などへの投資を続けながら、金融資産を増...
資産形成

年金を入れると60歳FIREはどう変わる?実際の年金見込額でシミュレーションしてみた

前回の記事では、現在の金融資産約1億3,400万円から、60歳で仕事を辞めた場合の資産推移をシミュレーションしてみました。現在56歳で、60歳まであと約4年。それまでは月20万円の積み立てを続け、60歳以降は年間600万円を生活予算として金...
資産形成

60歳でFIREできる?金融資産1億3,000万円から将来をシミュレーションしてみた

前回の記事では、FIRE後にいくらあれば暮らしていけるのかを考えるため、約1年分の支出を調べてみました。最初に出てきた年間支出は約970万円。ところが明細を一つずつ確認してみると、一時的な教育費や住宅修繕費、現在の働き方だから発生している支...