前回の記事では、「資産1億円あればFIREできるのか?」について、4%ルールを参考に考えてみました。
4%ルールに単純に当てはめれば、資産1億円から使える金額は年間400万円。
では、そもそも自分はいくらあれば1年間暮らせるのでしょうか。
考えてみると、資産額についてはかなり把握しているのに、年間の生活費については、
「たぶんこのくらいだろう」
という程度で、きちんと調べたことがありませんでした。
FIREできるかどうかを考えるなら、資産額と同じくらい、こちらの数字も重要なはずです。
そこで今回は、銀行口座、クレジットカード、その他の決済履歴まで含めて、約1年分の支出を調べてみることにしました。
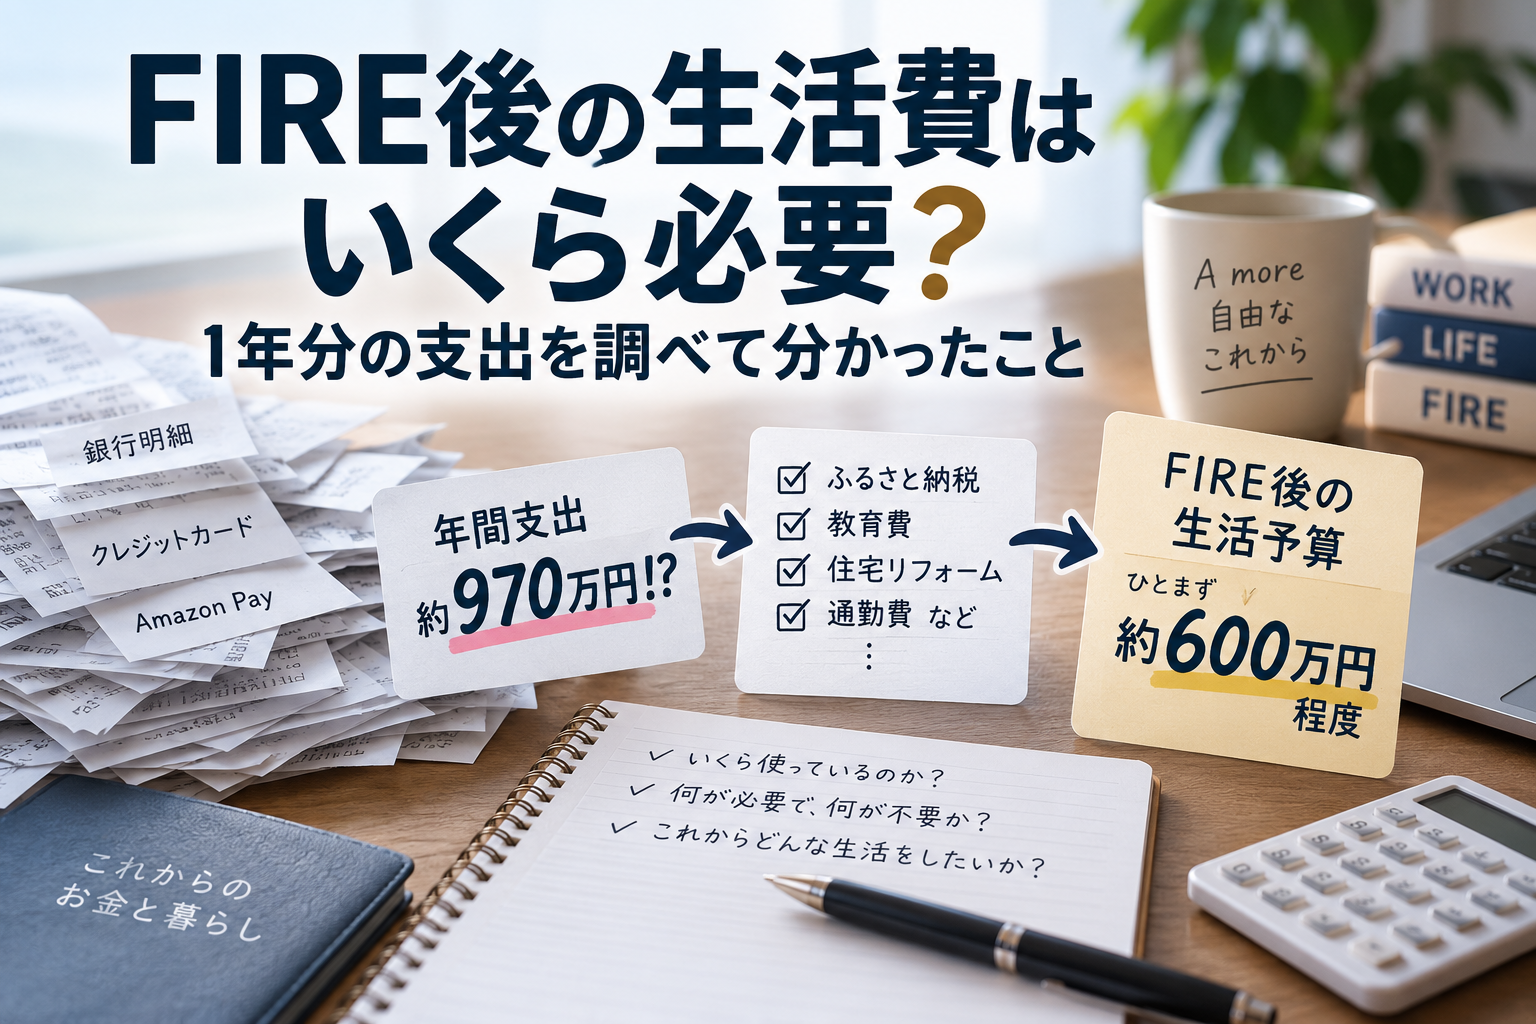
最初に出てきた数字は約970万円
投資への入金や、自分名義の口座間の資金移動、所得税などを除いて集計すると、生活に関係して口座から出ていったお金は、
年間約970万円
になりました。
正直、最初にこの数字を見たときは驚きました。
「そんなに使っているのか?」
と。
年間970万円なら、月平均では80万円を超えます。
もしこれが本当に毎年必要な生活費なら、FIREのハードルはかなり高くなります。
ところが、明細を一つずつ確認していくと、この970万円をそのまま「年間生活費」と考えるのは間違いだと分かってきました。
口座から出ていったお金=生活費ではない
1年分の支出には、普段の生活費とは性質の違うものがかなり混ざっていました。
たとえば、一時的な教育費。
住宅の修繕費。
家電やスマートフォンなどの買い替え。
現在の働き方だからこそ発生している通勤関係の支出。
さらに、現在の所得に応じて金額が大きくなっている支出もあります。
これらは確かにその年に「使ったお金」ではあります。
でも、
「FIRE後も毎年同じ金額が必要か?」
と考えると、答えは違います。
明細を調べると、大きな一時支出がかなりあった
実際に確認していくと、年間約970万円の中には、通常の生活費とは分けて考えた方がよい支出がかなり含まれていました。
たとえば、教育関連のまとまった支出や住宅修繕費、耐久消費財の購入などです。
こうしたものは、その年には確かに必要だったお金ですが、毎年同じ金額が発生するわけではありません。
逆に、完全にゼロと考えてしまうのも危険です。
住宅は古くなれば修繕が必要ですし、スマートフォンやパソコン、家電もいつかは買い替えます。
つまり、
「今年だけの支出だから全部除外」でもなく、
「今年使ったから毎年同額必要」でもない。
FIRE後の生活費を考えるには、その中間を考える必要があります。
現金引き出しの中身も調べてみた
今回、特に面白かったのが現金の引き出しでした。
最初の集計では、年間かなりの金額をATMから引き出していたため、
「現金でこんなに使っているのか」
と思いました。
ところが中身を調べると、一定額を家計用の財布に入れていたものや、一時的な教育費のために現金を用意したものなどが混ざっていました。
つまり、ATMから引き出した金額をすべて「よく分からない現金生活費」と考えるのは間違いでした。
これは銀行明細だけを見ていたら分からなかったことです。
仕事をしているから発生している支出もある
明細を見ていて、もう一つ気付いたことがあります。
仕事をしていることで発生している支出です。
分かりやすいのは通勤関係ですが、それだけではありません。
出勤すると飲み物を買ったり、帰宅途中に買い物をしたりします。
一回の金額は小さくても、年間で見るとそれなりの金額になります。
こうした仕事に付随する支出の一部は、リタイアすれば自然に減っていくと考えられます。
もちろん、退職後には逆に旅行や趣味に使うお金が増える可能性もあります。
ですから、単純に「仕事を辞めれば生活費が安くなる」という話ではありません。
それでも、現在の支出をそのまま将来に延長するのは違う、と感じました。
生活習慣が変われば、支出も変わる
もう一つ、今回の1年間の途中で、私自身の生活習慣にも変化がありました。
その結果、以前は頻繁に発生していた日常的な支出が、現在ではかなり減っています。
これは節約のために無理をしているわけではありません。
生活習慣が変わったことで、自然に使わなくなったお金です。
過去1年間の数字は大切ですが、それをそのまま未来の生活費にするのではなく、
「これからどんな生活をするのか」
を考える必要があるのだと思います。
一時的な支出などを整理すると、年間600万円弱になった
今回、明らかに一時的な支出や、FIRE後にはそのまま残らない支出を整理してみると、残った金額は年間600万円弱でした。
ただし、ここで、
「ではFIRE後の生活費は年間586万円です」
と断定するのも違うと思っています。
住宅修繕費は今後も必要です。
家電やスマートフォンの買い替えもあります。
教育費も、まだしばらくは続きます。
そのため、今回の分析をもとに、FIRE後の基本的な生活予算としては、
ひとまず年間600万円程度
を一つの目安にすることにしました。
これは「実際の生活費が600万円だった」という意味ではありません。
今後の支出を考えたうえで、余裕を持たせたFIRE用の予算です。
年間600万円なら、必要資産はいくらか
ここで前回の記事の4%ルールに戻ります。
年間600万円を4%で賄うと考えると、
600万円 ÷ 4% = 1億5,000万円
になります。
もちろん、前回触れたように4%ルールは米国の過去の市場データをもとにした考え方で、将来を保証するものではありません。
ここでは、必要な資産額を考えるための一つの目安として使います。
私の場合、現在の金融資産は約1億3,000万円。
単純な4%ルールだけを見ると、まだ少し足りません。
でも「1億5,000万円になるまで働く」で終わりではない
ここで、
「では1億5,000万円になるまで働けばいい」
と考えることもできます。
でも、実際のリタイア生活はそこまで単純ではありません。
私は現在50代です。
一定の年齢になれば公的年金があります。
保有している株式からの配当もあります。
教育費もずっと続くわけではありません。
家族構成が変われば、生活費そのものも変わっていくでしょう。
子どもたちが独立し、夫婦2人の生活になれば、現在より支出が減る可能性もあります。
つまり、本当に知りたいのは、
「年間いくら必要か」だけではなく、
「何歳のときに、いくら必要なのか」
なのだと思います。
資産額より生活費を調べる方が難しかった
今回やってみて意外だったのは、自分の資産額を調べるより、生活費を調べる方がずっと難しかったことです。
資産額は証券口座や銀行口座を見れば、かなり正確に分かります。
ところが生活費には、
- 毎年続くもの
- 数年後になくなるもの
- 仕事を辞めれば減るもの
- 今年だけ発生したもの
- 将来に備えて見込んでおくべきもの
が混ざっています。
FIREを考えるうえで大切なのは、
去年いくら使ったか
だけではありませんでした。
必要なのは、
これからの生活で、いくらあれば無理なく暮らしていけるのか
という数字です。
資産形成を始めてから、ずっと「いくらまで増やせるか」を考えてきました。
でもFIREを現実的に考える段階になると、
「いくら持っているか」から「いくらあれば暮らせるか」へ
考えることが変わってくるのかもしれません。
次は、公的年金や配当なども含めて、
を考えてみたいと思います。