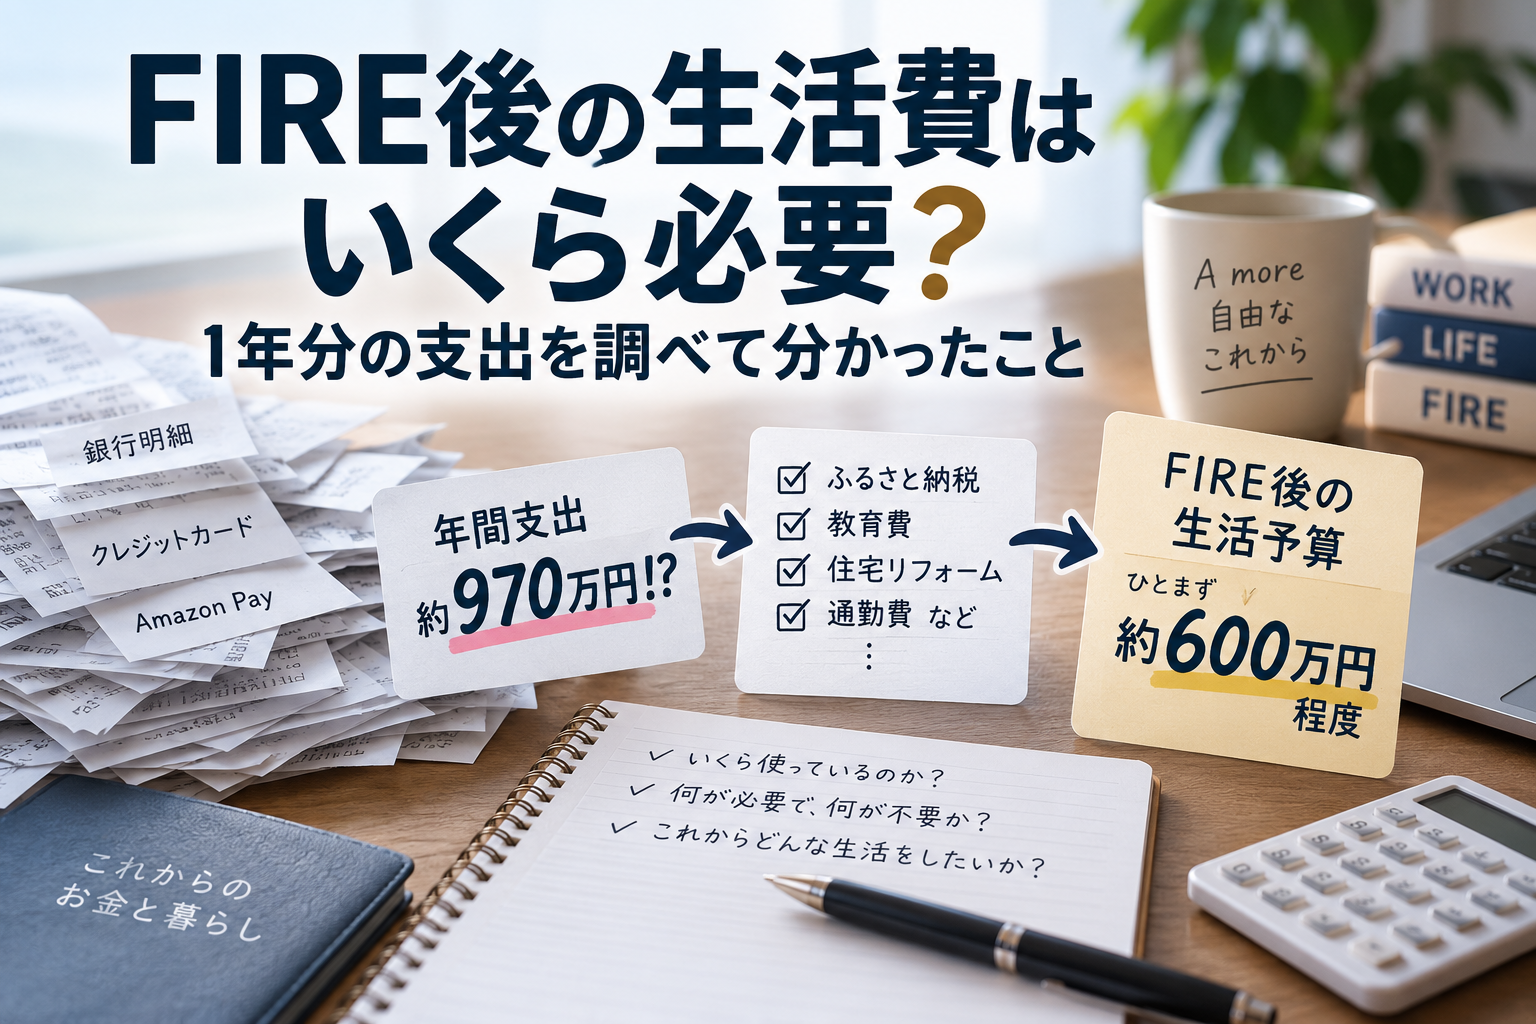
前回の記事では、FIRE後にいくらあれば暮らしていけるのかを考えるため、約1年分の支出を調べてみました。
最初に出てきた年間支出は約970万円。
ところが明細を一つずつ確認してみると、一時的な教育費や住宅修繕費、現在の働き方だから発生している支出などがかなり含まれていました。
そこで、今後も必要になる支出や予備費などを考え、FIRE後の生活予算として、
ひとまず年間600万円程度
を一つの目安にすることにしました。
では、年間600万円必要だとして、現在の資産で60歳から仕事を辞めることはできるのでしょうか。
今回は実際に数字を使ってシミュレーションしてみます。
現在56歳。60歳まであと約4年
私は現在56歳です。
60歳を一つの区切りとして考えると、残された会社員生活はあと約4年になります。
現在の金融資産は約1億3,400万円。資産の内訳については、以前の記事で詳しくまとめています。
以前は資産形成のためにかなり積極的に投資へ資金を回していましたが、FIREが少しずつ現実的になってきたこともあり、最近は現金を厚めに持つことも意識するようになりました。
現在、定期的に積み立てているのは、
- NISAで投資信託に月10万円
- 国内債券に月10万円
の合計月20万円です。
年間では240万円になります。
もちろん、それ以外にも給与から現金として残るお金があるかもしれません。
ただ、将来の収入や支出まで正確に予測することはできません。
そこで今回は少し控えめに、今後4年間は月20万円の積み立てだけを続け、それ以外に増える現金は計算に入れないことにしました。
今回のシミュレーション条件
将来の資産額を正確に予測することはできません。
特に投資の利回りは誰にも分かりません。
そこで今回は、条件をできるだけ単純にしてみます。
- 現在の金融資産:約1億3,400万円
- 現在56歳
- 60歳まであと4年
- 60歳まで月20万円を積み立て
- 60歳で退職
- FIRE後の生活予算:年間600万円
- 60歳以降の給与収入:ゼロ
- 公的年金:今回は考慮しない
- 運用利回り:年0%、3%、5%の3パターン
実際には税金やインフレ、運用コストなどもあります。
また、毎年一定の利回りで資産が増えることもありません。
今回はあくまで、現在の資産と年間600万円という生活予算の関係を大まかに把握するための単純なシミュレーションです。
まず60歳の時点でいくらになるのか
現在の約1億3,400万円を運用しながら、今後4年間、年間240万円を積み立てた場合を計算してみました。
結果はこうなりました。
| 想定利回り | 60歳時点の金融資産 |
|---|---|
| 0% | 約1億4,360万円 |
| 3% | 約1億6,090万円 |
| 5% | 約1億7,320万円 |
運用益がまったくなかった場合でも、積み立てによって約1億4,360万円になります。
以前の記事では、年間600万円を4%ルールに単純に当てはめると、
600万円 ÷ 4% = 1億5,000万円
という数字になりました。
運用益ゼロでは、この1億5,000万円に少し届きません。
一方、年3%で運用できたと仮定すると、60歳時点では約1億6,090万円になります。
もちろん4年間の相場がどうなるかは分かりません。
それでも、「現在の1億3,400万円だけを見てFIREできるかどうかを考える」のと、「60歳までの4年間も含めて考える」のでは、少し見え方が変わってきます。
60歳から年間600万円を使ったらどうなる?
では、60歳で仕事を辞め、そこから年間600万円ずつ資産を取り崩したらどうなるのでしょうか。
60歳以降もそれぞれ0%、3%、5%で運用できたと仮定して計算してみました。
| 年齢 | 年0% | 年3% | 年5% |
|---|---|---|---|
| 60歳 | 約1億4,360万円 | 約1億6,090万円 | 約1億7,320万円 |
| 65歳 | 約1億1,360万円 | 約1億5,460万円 | 約1億8,790万円 |
| 70歳 | 約8,360万円 | 約1億4,740万円 | 約2億670万円 |
| 80歳 | 約2,360万円 | 約1億2,930万円 | 約2億6,120万円 |
| 90歳 | 資産枯渇 | 約1億500万円 | 約3億5,000万円 |
数字を並べてみると、かなり大きな違いが出ました。
運用益がなければ、80代で資産が尽きる
まず年0%の場合です。
60歳時点で約1億4,360万円。
そこから毎年600万円ずつ使えば、当然ながら資産は減り続けます。
70歳では約8,360万円。
80歳では約2,360万円。
その後、80代前半で資産が尽きる計算になります。
1億円を大きく超える金融資産があっても、30年間にわたって年間600万円を使い続ければ足りなくなる。
当たり前といえば当たり前ですが、実際に数字にすると結構インパクトがあります。
「1億円あれば一生安心」と単純には言えないことがよく分かります。
年3%では、かなり違う結果になった
一方、年3%で運用できたと仮定すると結果は大きく変わります。
60歳時点で約1億6,090万円。
そこから年間600万円を使い続けても、
70歳で約1億4,740万円。
80歳で約1億2,930万円。
そして90歳になっても、
約1億500万円
残る計算になりました。
正直、この結果は私自身も少し意外でした。
年間600万円を30年間使い続けるので、単純合計では1億8,000万円です。
それでも資産が1億円ほど残る。
長期間になるほど、運用による差が大きくなることが分かります。
年5%だと、使っているのに資産が増える
さらに年5%で計算すると、少し不思議な結果になります。
60歳時点では約1億7,320万円。
年間600万円を使い続けているにもかかわらず、
70歳では約2億700万円。
80歳では約2億6,100万円。
90歳では約3億5,000万円。
お金を使っているのに資産が増えていく計算です。
ただ、私はこの数字を見て、
「では5%で運用すればFIREは余裕だ」
とは考えていません。
むしろ、ここからが重要だと思っています。
現実の相場は毎年3%ずつ増えてくれない
今回のシミュレーションには、大きな弱点があります。
実際の金融市場は、
「今年も3%、来年も3%」
というようにきれいに動いてくれるわけではありません。
大きく上昇する年もあれば、大きく下落する年もあります。
特に問題になるのは、FIREした直後に大きな下落が起きた場合です。
資産が減っているところから生活費を取り崩せば、その後相場が回復しても、取り崩した資産は戻ってきません。
同じ「平均3%」だったとしても、いつ上がって、いつ下がったのかによって結果は変わります。
ですから今回の年3%という数字も、
「3%で運用できればFIREできる」
という意味ではありません。
あくまで一定利回りという単純な条件で計算すると、こうなるという一つの目安です。
インフレも無視できない
もう一つ、今回の計算にはインフレを入れていません。
現在、年間600万円でできる生活が、20年後や30年後にも600万円でできるとは限りません。
物価が上がれば、同じ生活をするために必要なお金も増えていきます。
反対に、子どもたちが独立して夫婦2人の生活になれば、現在より生活費が減る可能性もあります。
年齢とともにお金の使い方そのものも変わっていくでしょう。
そう考えると、30年間ずっと年間600万円という前提自体も、かなり単純化したものです。
それでも、60歳FIREが少し現実的に見えてきた
今回の計算をする前は、
年間600万円必要なら、4%ルールでは1億5,000万円必要
という数字がかなり気になっていました。
現在の金融資産は約1億3,400万円なので、単純に比較すればまだ足りません。
でも、私は今すぐ仕事を辞めようとしているわけではありません。
60歳までには、まだ約4年あります。
その間の積み立てと運用、その後の資産運用まで含めて考えてみると、少し違った景色が見えてきました。
もちろん、今回のシミュレーションだけで、
「60歳でFIREして大丈夫」
と結論を出すつもりはありません。
相場の下落。
インフレ。
税金。
社会保険。
住宅の修繕。
医療や介護。
まだ考えなければならないことはいろいろあります。
それでも、漠然と「1億円を超えたから大丈夫だろう」と考えるより、実際に数字を入れてみることで、何を確認しなければならないのかが少しずつ見えてきました。
そして、まだ大きな収入を入れていない
今回のシミュレーションでは、60歳以降の給与収入をゼロとして計算しました。
さらに、もう一つ大きなものも入れていません。
公的年金です。
今回の計算では、60歳から90歳まで、毎年600万円をすべて金融資産から取り崩し続けることになっています。
でも実際には、一定の年齢になれば公的年金を受け取ることができます。
年金が入れば、その分だけ金融資産から取り崩す金額は少なくなるはずです。
では、公的年金まで含めたら、60歳FIREのシミュレーションはどう変わるのでしょうか。
実際の年金見込額を加えて、60歳FIREの資産推移をもう一度シミュレーションしてみました。