現在、私の金融資産は1億円を超えています。
一般的に考えれば、かなり大きな金額です。
では、1億円あれば、もう仕事を辞めても大丈夫なのでしょうか。
前回の記事では、資産が増えたことで仕事に対する私の考え方が変わってきたことを書きました。
「辞められないから働く」のではなく、
「辞めることもできるけれど、今は働いている」
そう考えられるようになったことは、資産形成によって得られた大きな変化でした。
ただ、本当に仕事を辞めるとなれば話は別です。
毎月入ってきていた給料はなくなります。
生活費だけでなく、税金や社会保険、将来の年金についても考えなければなりません。
そこで今回は、
「金融資産が1億円あれば、本当にFIREできるのか?」
ということを、自分自身の状況に当てはめながら考えてみたいと思います。
1億円は大金だけれど、一生暮らせるかは別の話
1億円という数字だけを見ると、
「それだけあれば、もう働かなくても大丈夫なのでは?」
と思うかもしれません。
仮に毎年400万円使ったとしても、単純計算なら25年分あります。
年間300万円なら約33年です。
しかも、資産をすべて現金で持っているわけではありません。
株式や投資信託などで運用を続ければ、その間にも配当や値上がりによる収益が期待できます。
ただし、当然ながら投資にはリスクがあります。
毎年同じように資産が増えるわけではありませんし、大きな株価下落が起きることもあります。
物価が上がれば、同じ生活を続けるために必要なお金も増えていきます。
そう考えると、
「1億円 ÷ 年間生活費」
という単純な計算だけで、FIREできるかどうかを判断するのは少し乱暴な気がします。
FIREでよく聞く「4%ルール」
FIREについて調べると、よく出てくるのが「4%ルール」です。
1億円の資産があれば、その4%にあたる年間400万円を使って生活できる。
そんな説明を目にすることがあります。
私もなんとなく、
「1億円あれば年間400万円くらい使えるという話だろう」
と思っていました。
ところが、もともとの研究を調べてみると、少し違いました。
4%ルールの源流の一つとされるのが、米国のファイナンシャルプランナーWilliam P. Bengenが1994年に発表した研究です。
Bengenは、米国の過去の株式・債券市場とインフレ率のデータを使い、退職後に資産を取り崩した場合、どの程度の取り崩し率なら長期間資産を維持できるのかを検証しました。
そこで示された考え方は、
最初の年に退職時の資産の4%程度を取り崩し、その後は物価上昇に合わせて取り崩す金額を調整していく
というものです。
たとえば1億円なら、最初の年の取り崩し額は400万円。
翌年以降は、その時点で残っている資産の4%を使うのではなく、基本的には最初の400万円を基準に、インフレに合わせて取り崩す金額を調整します。
その後、1998年に発表され、一般に「トリニティ・スタディ」と呼ばれる研究でも、株式と債券の割合、取り崩し率、取り崩す期間などを変えながら、過去の市場で資産がどの程度持続したのかが検証されています。
ここで重要なのは、
「4%なら資産が減らない」
という話ではないことです。
まして、
「4%なら一生お金がなくならない」
という意味でもありません。
あくまで過去の米国市場を使い、一定の資産配分や期間といった条件のもとで検証された結果です。
税金や取引コストなど、実際の生活では無視できない要素もあります。
そう考えると、
「1億円あるから年間400万円使っても大丈夫」
と、そのまま自分に当てはめるのは少し違うように思います。
私が知りたいのは、
「一般論として1億円でFIREできるか」ではなく、「50代の今の自分の場合はどうなのか」
だからです。
私の1億円超の資産は、全部自由に使えるわけではない
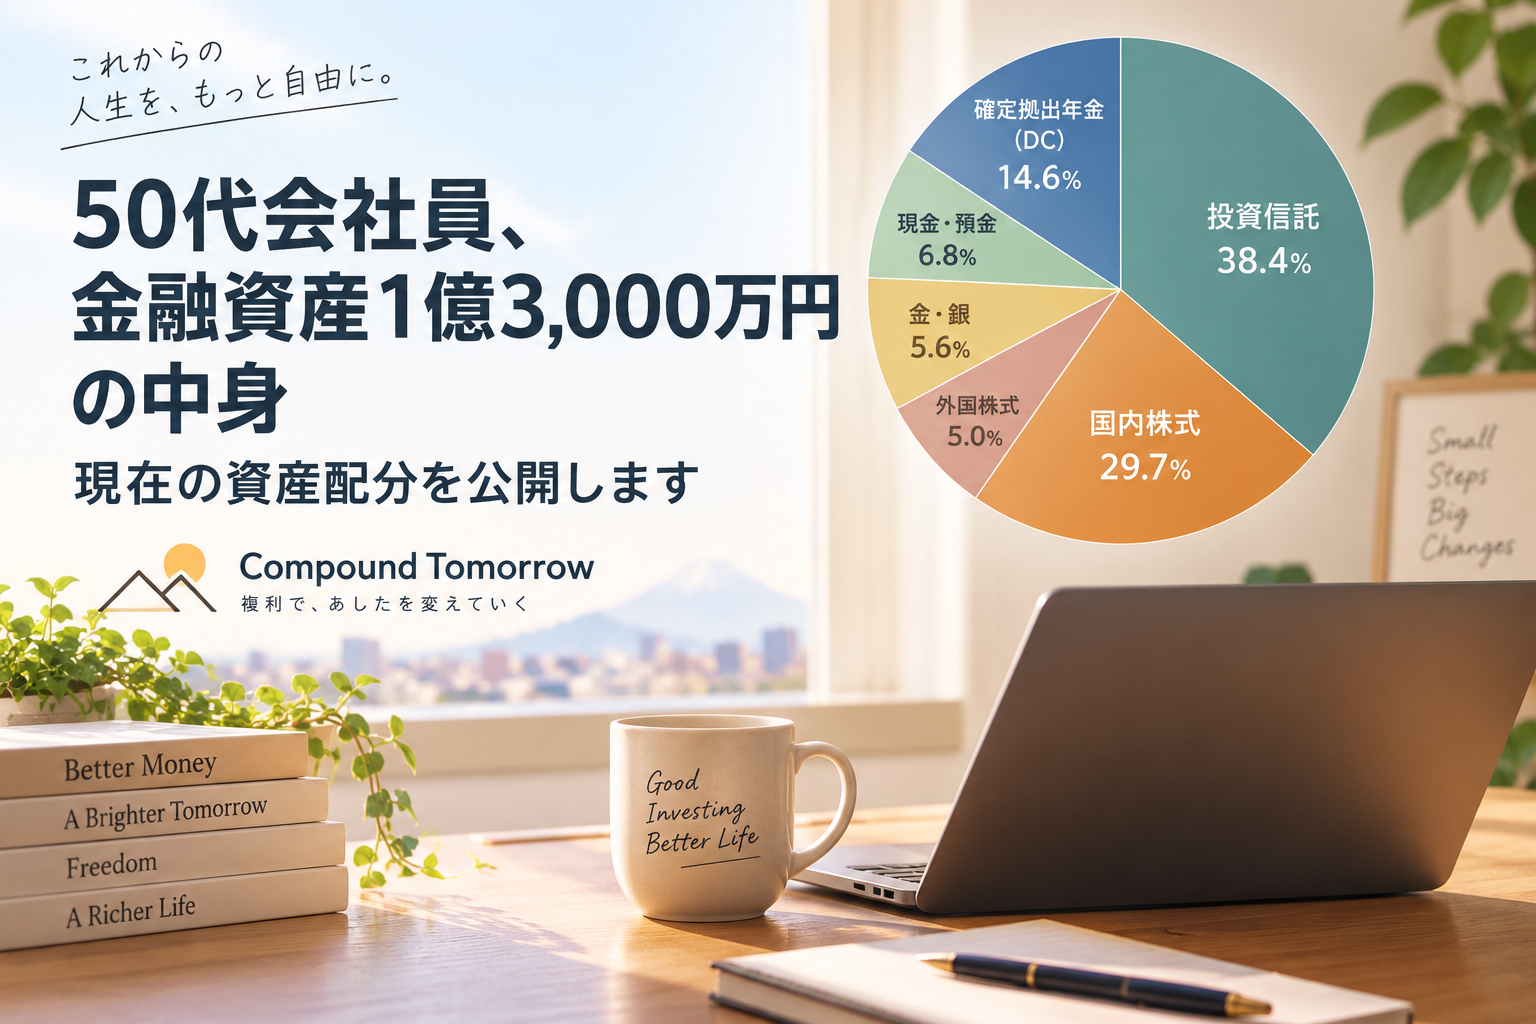
前の記事で現在の資産配分を公開しました。
私の金融資産は、現在およそ1億3,400万円あります。
ただし、その中には約2,000万円の確定拠出年金も含まれています。
確定拠出年金は老後のための大切な資産ですが、現在すぐに生活費として自由に取り崩せるお金ではありません。
これを除くと、現在比較的自由に使える金融資産は約1億1,460万円になります。
さらに、その大部分は現金ではありません。
投資信託、国内株式、外国株式、金や銀など、価格が変動する資産です。
つまり、
「金融資産が1億3,400万円ある=1億3,400万円をいつでも生活費として使える」
というわけではありません。
FIREを考えるなら、総資産だけを見るのではなく、
実際に取り崩すことのできる資産がどれくらいあるのか
を考える必要があります。
50代のFIREは、年金までの「橋渡し」と考えることもできる
一方で、50代からFIREを考えることには有利な面もあります。
20代や30代でFIREする場合、その後の人生は50年、場合によっては60年以上になるかもしれません。
それだけ長い期間、資産から生活費を生み出す必要があります。
50代の場合は少し事情が違います。
公的年金を受け取る年齢が、ある程度見えてきています。
もちろん、年金だけですべての生活費を賄えるとは限りません。
それでも年金の受給が始まれば、資産から毎年取り崩さなければならない金額は減る可能性があります。
そう考えると、50代のFIREでは、
「残りの人生すべてを今ある資産だけで暮らせるか」
だけではなく、
「年金受給までの期間をどう乗り切るか」
という視点も重要になってきます。
これは若い世代のFIREとは、かなり違うところかもしれません。
結局、一番重要なのは年間生活費
ここまで考えてみると、FIREできるかどうかを決める最大の要素は、資産額だけではないことが分かります。
年間いくら使うのか。
これが非常に重要です。
同じ1億円を持っていても、年間300万円で暮らす人と、年間600万円必要な人では状況がまったく違います。
年間300万円なら、1億円に対して3%。
年間600万円なら6%です。
さらに、毎月の生活費だけを考えればいいわけでもありません。
住宅の修繕。
車の買い替え。
医療費。
家電の買い替え。
旅行などの娯楽費。
そして家庭によっては教育費などもあります。
会社員を辞めれば、それまで給与から天引きされていた税金や社会保険についても、これまで以上に意識することになります。
つまり、本当にFIREできるかを判断するためには、
「自分たちは年間いくらあれば普通に暮らせるのか」
を把握する必要があります。
資産額を細かく把握することより、実はこちらのほうが重要なのかもしれません。
完全に働かないことにこだわらなければ、ハードルは下がる
ここで、前回の記事でも書いた私自身の考え方が関係してきます。
私は、会社員を辞めたあと、
「一生まったく働かない」
ということには、それほどこだわっていません。
たとえば年間400万円の生活費が必要だとします。
まったく収入がなければ、その400万円を資産などから賄う必要があります。
でも、会社員を辞めたあとに年間100万円の収入があれば、資産から取り崩す金額は300万円です。
年間200万円の収入があれば、200万円になります。
もちろん実際には税金や社会保険などがありますから、こんなに単純ではありません。
それでも、
「今後一切働かない」
という条件を外すだけで、FIREに必要な資産額はかなり変わってきます。
私自身、会社員を辞めたあとに軽い仕事をすることには抵抗がありません。
毎日決まった時間に会社へ行き、フルタイムで働く生活から離れながら、無理のない範囲で少し働く。
そのくらいが自分には合っているような気もしています。
これは一般的に「サイドFIRE」などと呼ばれる考え方に近いのかもしれません。
「1億円あればFIREできる?」への今の答え
ここまで考えてみると、
「1億円あればFIREできるのか?」
という問いに、全員に共通する答えはないのだと思います。
年間生活費はいくらなのか。
何歳で仕事を辞めるのか。
公的年金はいくら受け取れるのか。
持ち家なのか、賃貸なのか。
今後、大きな支出が予定されているのか。
そして、会社員を辞めたあとに少しでも働くつもりがあるのか。
こうした条件によって答えは大きく変わります。
少なくとも今の私について言えば、
「1億円を超えたから、今すぐ会社を辞めても絶対に大丈夫」
とまでは考えていません。
その一方で、
「FIREを現実的な選択肢として検討できるところまでは来た」
とは感じています。
この二つは、似ているようでかなり違います。
資産1億円は、私にとって「もう働かなくてもいい」というゴールではなく、
「これからの働き方を自分で選べるようになってきた」
と感じられる金額なのかもしれません。
次は「実際にいくら使っているのか」を調べてみたい
そして今回、FIREについて考えていて、改めて気づいたことがあります。
私は現在の資産額については、かなり細かく把握しています。
ところが、
「わが家では年間いくら使っているのか」
と聞かれると、すぐには答えられません。
毎月の食費。
水道光熱費。
通信費。
保険。
税金。
車にかかる費用。
住宅の維持費。
そして日々の細かな支出。
FIREできるかどうかを本気で考えるなら、これらを一度きちんと整理する必要がありそうです。
1億円という大きな数字を見るよりも、
「自分はいくらあれば暮らしていけるのか」
を知ることのほうが、実は重要なのかもしれません。
次回は実際の生活費を整理しながら、
「私の場合、FIREするには本当はいくら必要なのか?」
を、もう少し具体的な数字で考えてみたいと思います。
この記事を書くにあたって参考にした資料
・William P. Bengen, “Determining Withdrawal Rates Using Historical Data”(1994)
・Philip L. Cooley, Carl M. Hubbard, Daniel T. Walz, “Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable”(1998